⚠ English version coming soon — showing the Chinese original.
股票多因子模型策略报告(2023-06)
以果仁网为平台的股票多因子模型:2010 年以来复利收益 1776%、最大回撤 40.33%,沪深 300 对冲后定位 beta 归因;成交量/波动率因子 IC 分析(正概率 67%/61%)与因子相关性检验。
历史报告(2023-06-20)。之前的策略一直基于择时(被动型跟随策略),而目前股票量化策略大部分是多因子策略——试图寻找 alpha 或者 beta 的主动型策略。本篇记录第一次搭建股票多因子模型的完整过程:策略概况 → 回测结果 → 策略原理与 IC 分析 → 总结。
一、策略概况
之前的策略一直是择时策略,择时策略属于被动型跟随策略;而目前股票量化策略大部分是多因子策略,试图寻找 alpha 或者 beta 的主动型策略。
基于目前的策略思想,本人尝试建立股票多因子策略,主要是抓 beta 收益(alpha 收益这几年来相继失效,且寻找难度要比 beta 大,所以选择先从 beta 入手)。
多因子模型相对来说有一个固定的模式:选股 —— 调仓周期 —— 大盘判断 —— 股指对冲(针对的是纯 alpha 收益),所以很多平台例如聚宽、优矿、米筐等都提供多因子策略的开发。本着简单有效的原则,最终我选择了果仁网作为多因子策略开发平台。
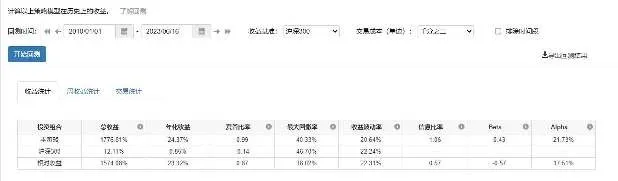
果仁提供了流程化步骤和可以简单修改的指标。注意:果仁的收益是复利,每次换仓都会用其本金 + 收益来进行下一次投资,在算年化收益时要注意这个。
复利总收益:
周收益统计:
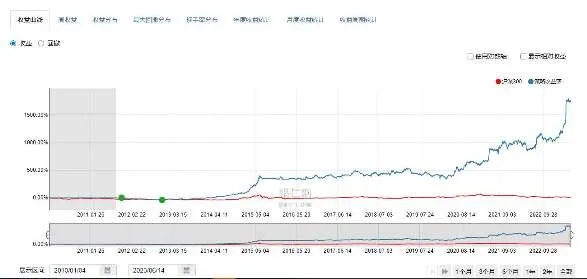
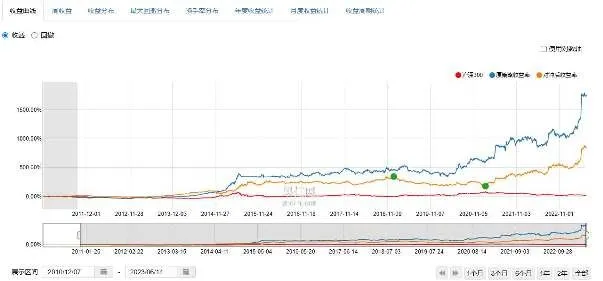
收益曲线:
每年收益:
最大回撤分布:
沪深 300 价格曲线(2010 年至今):
回测解读:
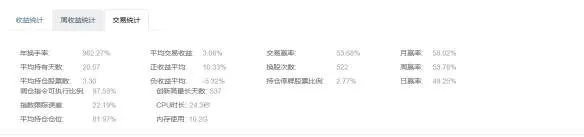
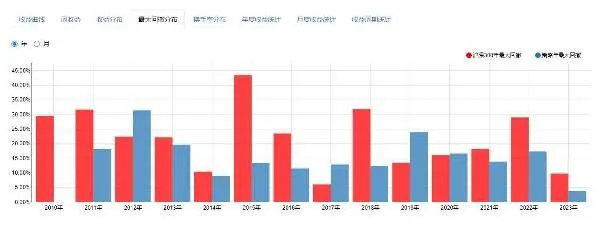
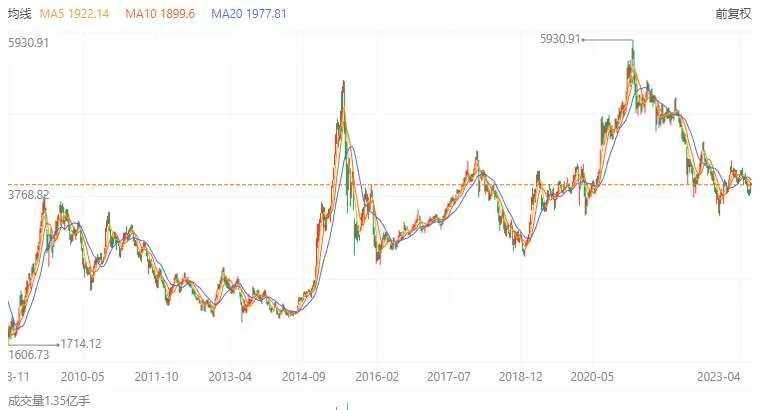
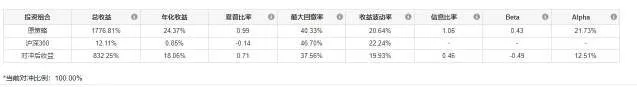
- 按复利平方根计算,从 2010 年来,收益率是 1776%,最大回撤是 40.33%;创新高最长天数是 537,发生在 2012 年。
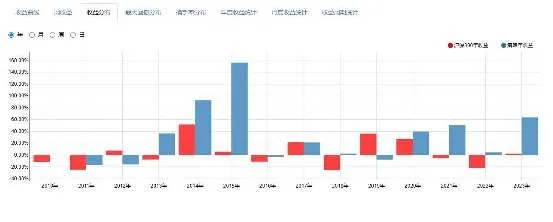
- 可以看出只有 2014-2015 年有较大行情,之后到 2019 年底都是处于震荡时期,2020 之后有一定收益。
- 按年份来看,2011、2012、2016、2019 年都是负收益。对比沪深 300 行情,可以看出负收益都发生在大盘没啥行情的时候。这个策略是之前择时策略的改版,较倾向于小行情,这也是近几年还能有一定盈利的原因。
- 多因子策略由于定期换仓,所以持仓中的周期容易出现最大回撤;而且由于都是满仓或者空仓,如果出现大盘持续下跌,追求 beta 收益的因子也很难避免产生亏损。因子策略的思路是预期因子一定可以达到想要超额收益,所以默认应该一直满仓运行,就算大盘下跌也会带来超额收益。
- 所以多因子策略应该更适应 alpha 策略。试着用沪深 300 对冲,得到如下结果:最大回撤变为 2019 年 1 月到 2021 年 2 月,回撤周期为 2 年,证明这两年的收益主要都是靠行情波动 beta 得来。接下来还是要对 alpha 因子进行探索。
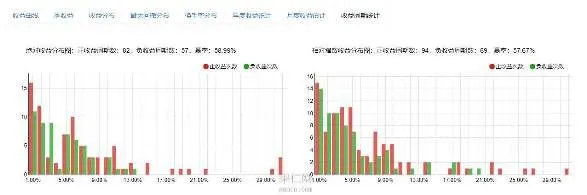
收益周期统计:
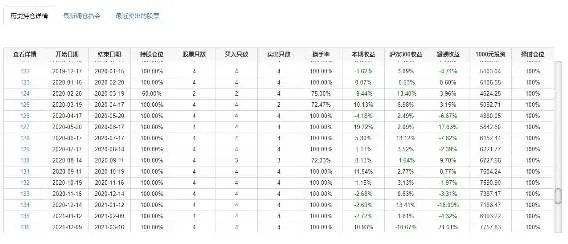
历史持仓详情:
收益分布也是较正态分布,1% 收益的最多。
二、策略原理和分析
因子主要是由之前股票择时策略的一些自变量构成,例如成交量、波动率之类,但会作适当更改,因子不算太多。
另外,会对所在股票池做一定筛选,主要逻辑是要使得股票有强预期。这个根据一些券商投研报告来参考,更多是基本面方面的筛选,例如有收益率、市净率之类的筛选。
针对成交量因子的 IC 分析:
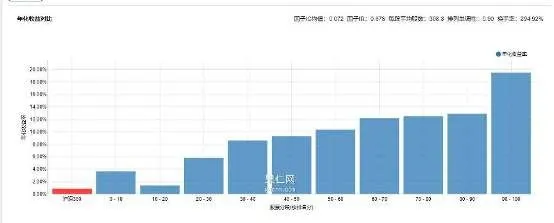
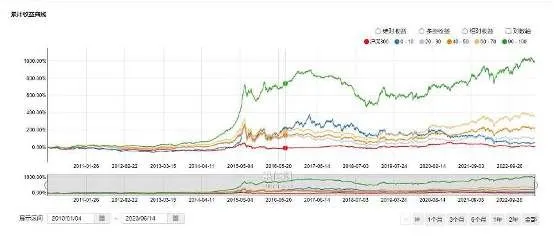
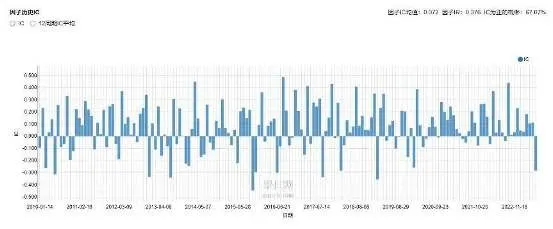
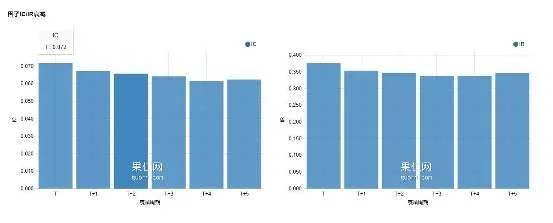
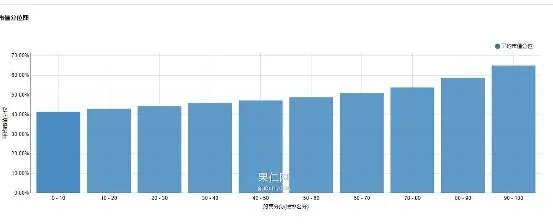
IC 即是信息系数,表示所选股票的因子值与股票下期收益的截面相关系数。
从上图可以看出,成交量与收益率的相关系数呈现单调性,只是 10-20 评分组的收益率相对较低,90-100 评分组的收益远超其他组。因子为正的概率是 67%,满足 60%-70% 的区间。IC、IR 都有较强稳定性,IC 与市值都有较强相关性。
波动率 IC 分析:
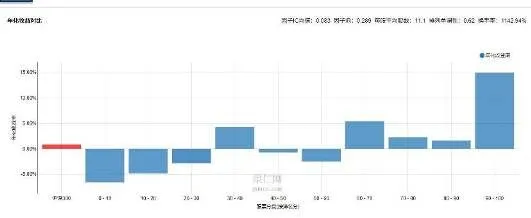
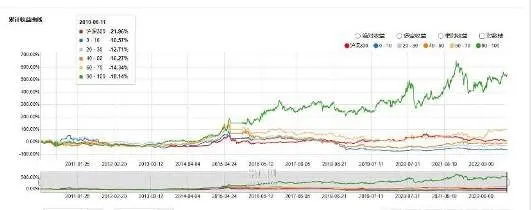
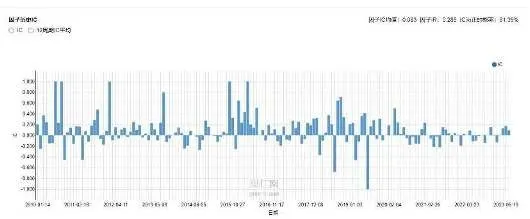
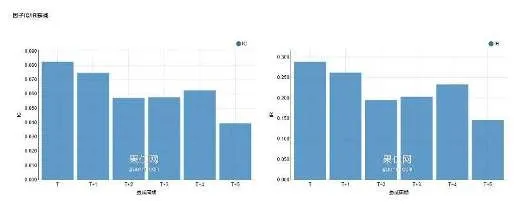
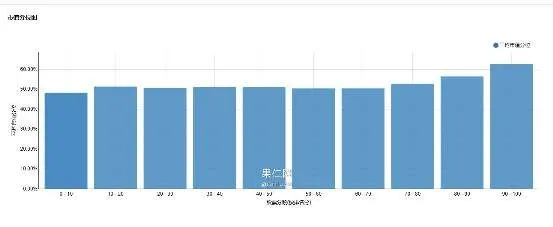
波动率与收益的相关性虽然存在,但评分较低(0-60 分)的收益率过低,这个不算太稳定的因子,包含较大风险,有改进空间。主要收益还是集中在 90-100 评分组。IC 为正的概率是 61%,并不算太高;IC 和 IR 随周期衰减较厉害;因子和市值也算有一定稳定关系。
因子相关性:
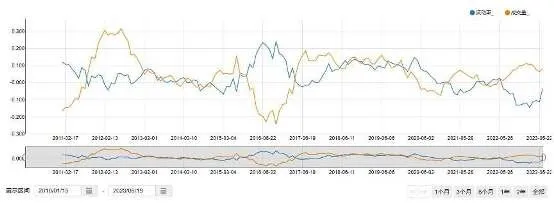
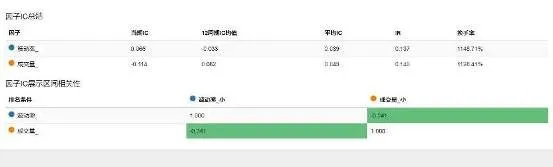
两个因子由于数据源不一样,所以相关性很弱,甚至是负相关,证明因子不存在有重复区间,各自都对收益率有一定相关性。
由于这次只是追 beta 收益,并不追 alpha 收益,所以不需要进行 T 检验。因为因子并不多,所以因子权重并没有考虑,只是按 1:1 来设定权重。
三、总结
虽然收益达到了 1776%,最大回撤是 40%,但这个月度最大回撤过大,收益过度集中于 14、15 年和 20 年后,而这些年份中 beta 收益占最主要,alpha 收益较少。但近期的收益不错,证明最近的行情比较适合股票定期换仓抓一段段行情,可以以此为思路继续寻找 beta 收益和 alpha 收益。
股票多因子的轮动比想象中要厉害,很多因子都是风格因子来不断转换,稳定性不能得到有效保证;而择时策略却可以较稳定地抓取小收益。所以于我来看,主动型投资策略(alpha 多因子)和被动型投资策略(beta 趋势跟随)缺一不可,只有建立了系统的多策略组合,以此为基础向各处深入拓展,才能一直处于不败之地。
免责声明:本报告仅为策略研究记录与教学交流,不构成任何投资建议。市场有风险,投资需谨慎。