⚠ English version coming soon — showing the Chinese original.
新闻情绪策略:完整研究报告
新闻情绪因子完整研究:IC/ICIR 验证「情绪是滞后指标」→ 情绪反向策略 → 新闻+成交额双筛选 → 动量再优化,港美股 10 个月回测超额 +28.93% / +36.47%,港股加动量后收益回撤比 7.29。
报告日期 2026-04-20。本篇从「ICIR 很低的假设」出发,完整走了一遍新闻情绪因子的研究路径:验证情绪滞后 → 设计反向策略 → 排查市场差异 → 加入动量再优化,并给出港美股回测结果、资金曲线与评分数据样例。
一、研究起点:ICIR 很低的假设
最初的新闻情绪分来自 ZR 舆情平台(Qwen3.5-2B SFT + FinBERT):对每条新闻做情感打分(0-100),时间衰减加权聚合 + 双阈值判断,输出 BUY / NEUTRAL / SELL。
- 初始假设:新闻情绪分应该领先价格走势,可以用来预测未来收益
- 问题:直接用情绪分预测未来收益,IC/ICIR 很低,甚至为负
- 新假设:情绪分不是领先指标,而是行情的滞后反映 —— 价格先动,新闻跟着出
二、假设验证:IC/ICIR 分析
用美股 196 个交易日的数据,分别计算情绪分与「过去收益」和「未来收益」的相关性。
过去 vs 未来收益 IC 对比:
| 因子 | 周期 | 过去收益 IC | 未来收益 IC | 结论 |
|---|---|---|---|---|
| 聚合情绪分 | 1天 | +10.48% | -1.46% | 行情领先新闻 |
| 聚合情绪分 | 2天 | +15.80% | -1.13% | 行情领先新闻 |
| 聚合情绪分 | 5天 | +13.54% | -0.08% | 行情领先新闻 |
| 信号值 | 1天 | +9.54% | -1.62% | 行情领先新闻 |
| 信号值 | 2天 | +14.13% | -1.46% | 行情领先新闻 |
关键数据(过去 2 天周期,最强):
| 因子 | IC 均值 | ICIR | 正向比例 |
|---|---|---|---|
| 聚合情绪分 | +15.80% | 2.08 | 97.4% |
| 信号值 | +14.13% | 2.03 | 96.9% |
解读: 情绪分和过去 2 天收益的相关系数高达 +15.80%,ICIR = 2.08(极强),97.4% 的天数都是正相关;而情绪分和未来收益几乎无关(甚至略负)。验证假设成立:情绪是滞后指标,行情比新闻快。
策略设计 —— 情绪反向(主逻辑): 既然情绪滞后,就做反向操作。
| 新闻信号 | 过去涨跌 | 操作 |
|---|---|---|
| BUY(利好) | 还没涨 | 开多 / 平空 |
| BUY(利好) | 已经涨了 | 平多 |
| SELL(利空) | 还没跌 | 开空 / 平多 |
三、新闻与成交额的市场差异排查
两市场的数据对比(排查关键点):
| 指标 | 美股 | 港股 | 含义 |
|---|---|---|---|
| 每天有新闻的股票数 | 498 只 | 115 只 | 美股新闻密集度是港股 4.3 倍 |
| 每天有交易的股票数 | 4,697 只 | 2,197 只 | 两市场规模差 |
| 每股新闻天数中位数 | 5 天 | 7 天 | 差不多 |
| 7 天新闻覆盖股票数 | 2,157 只 | 621 只 | 窗口内覆盖量 |
| 7 天新闻覆盖率 | 44% | 23% | 覆盖率差异 |
| TOP50 成交额占比 | 40.2% | 54.4% | 港股集中度更高 |
| TOP200 成交额占比 | 62.0% | 81.2% | 港股更集中 |
核心发现: 股票的流动性和新闻数量保持在一定数目,新闻才有较好的预测能力。
- 流动性不够的股票:就算有新闻,价格反应迟缓,反向策略失效
- 新闻数量不够的股票:信号稀疏,策略无法持续触发
- 两个条件同时满足,新闻情绪才对未来价格有足够的预测力
筛选方案:
| 市场 | 股票池构造 |
|---|---|
| 美股 | 每天取「过去20天成交额TOP50」∩「过去7天至少2天有新闻」 |
| 港股 | 每天取「过去20天成交额TOP50」∩「过去7天至少5天有新闻」 |
四、回测结果与资金曲线
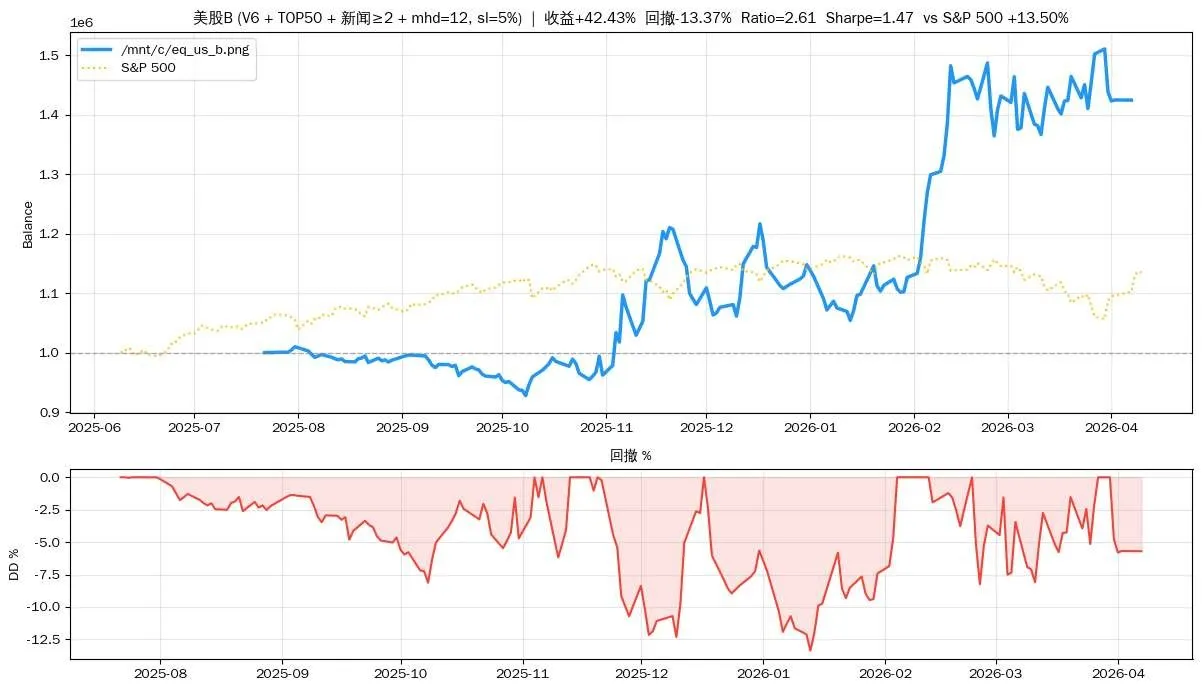
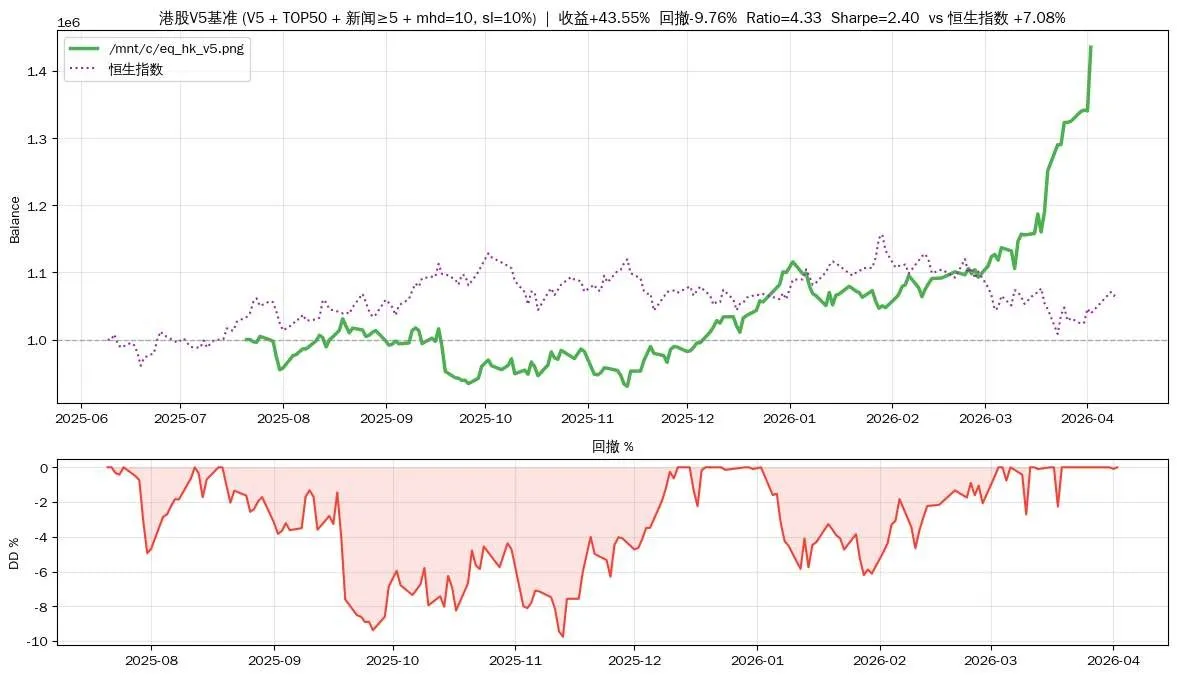
完整 10 个月回测结果(2025-06-09 ~ 2026-04-13):
| 市场 | 大盘% | 超额% | 收益% | 回撤% | Ratio | Sharpe |
|---|---|---|---|---|---|---|
| 美股 | +13.50 | +28.93 | +42.43 | -13.37 | 2.61 | 1.47 |
| 港股 | +7.08 | +36.47 | +43.55 | -9.76 | 4.33 | 2.40 |
五、再优化:加入动量因子
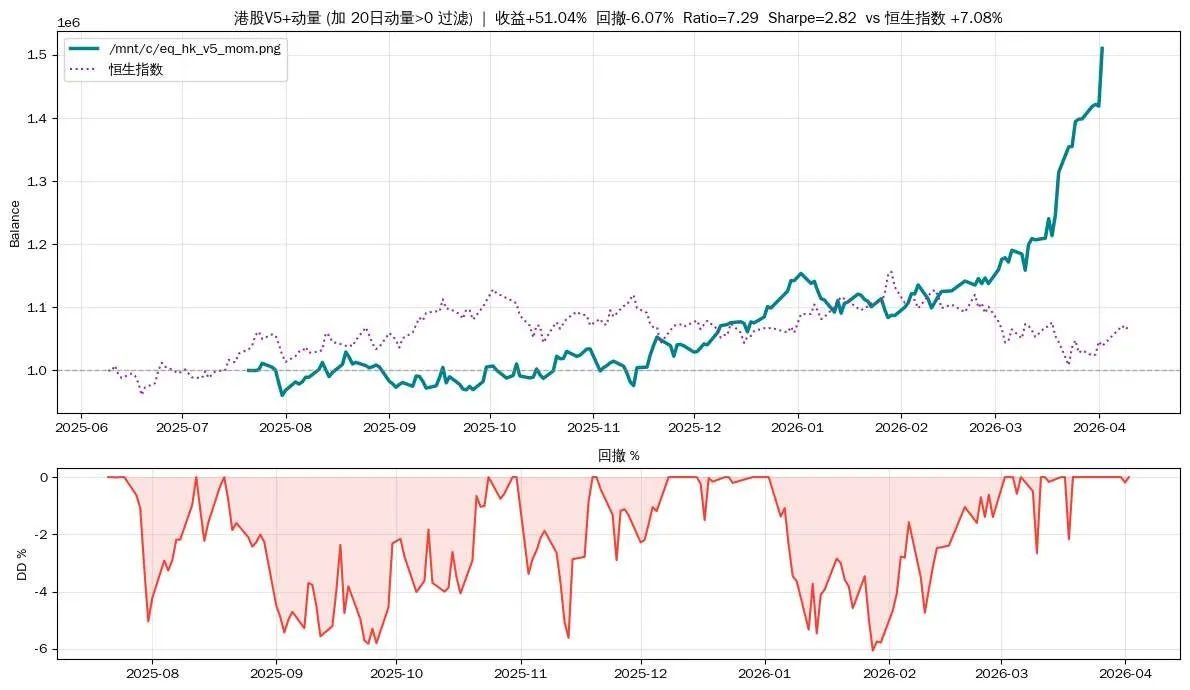
动机: 港股策略里的「超跌反弹」(SELL+已跌→开多)在大趋势下跌时会「接飞刀」。加入动量过滤,只对「上升趋势中的回调」做反弹,避免接飞刀。
港股动量因子加入前后对比:
| 维度 | V5 基准 | V5 + 动量过滤 | 变化 |
|---|---|---|---|
| 池子 | 21 只 | 15 只 | 更精选 |
| 收益 | +43.55% | +51.04% | +17% |
| 回撤 | -9.76% | -6.07% | 改善 33% |
| Ratio | 4.33 | 7.29 | 提升 68% |
| Sharpe | 2.40 | 2.82 | +17% |
| 交易数 | 172 | 104 | -40% 更稳 |
美股加动量反而变差:
| 美股 | 收益% | 回撤% | Ratio |
|---|---|---|---|
| B 基准 | +42.43 | -13.37 | 2.61 |
| B + 动量 | +37.12 | -17.32 | 1.73 |
原因:港股 V5 保留了超跌反弹(skip_rebound=False),动量过滤避免下跌趋势接飞刀;美股 V6 已经关闭超跌反弹(skip_rebound=True),动量过滤反而缩小有效信号池。
六、最终最优方案汇总
| 市场 | Ratio | 收益 | 回撤 | Sharpe | 超额(vs 大盘) |
|---|---|---|---|---|---|
| 美股 | 2.61 | +42.43% | -13.37% | 1.47 | +28.93% |
| 港股 | 4.33 | +43.55% | -9.76% | 2.40 | +36.47% |
| 港股+动量 | 7.29 | +51.04% | -6.07% | 2.82 | +43.96% |
七、关键结论
- 情绪是滞后指标(IC 验证):情绪分与过去 2 天收益的 IC=+15.80%(ICIR=2.08,97.4% 正向),与未来收益几乎无关
- 反向策略有效:基于「情绪滞后」理论,做反向操作在两市场都大幅跑赢大盘
- 必须同时筛选「新闻+成交额」:单独任何一个维度都不够,两者交集才能保证信号强度
- 美股用宽松新闻条件(≥2 天)、港股用严格(≥5 天):对应两市场新闻密度差异
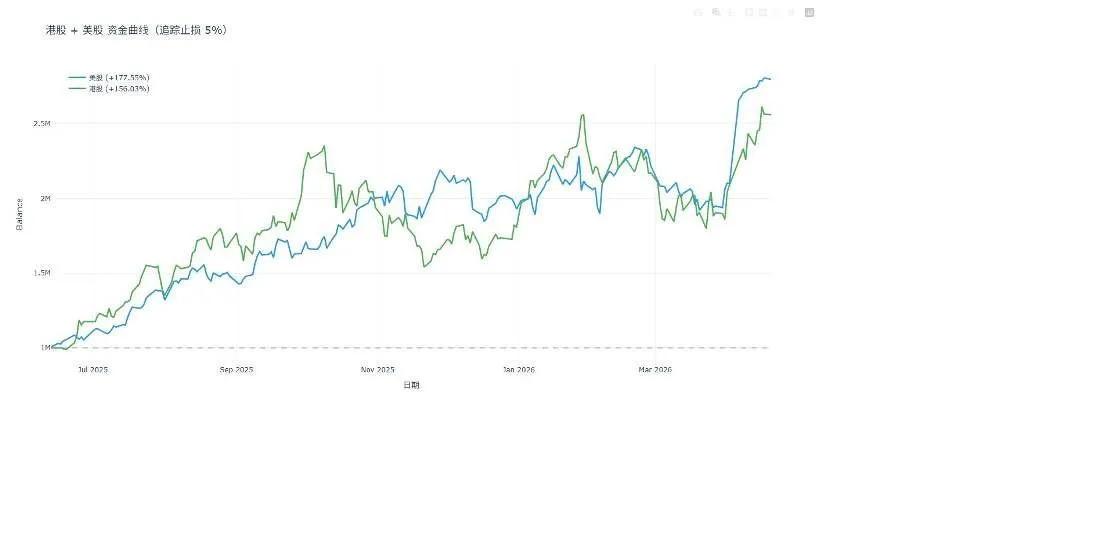
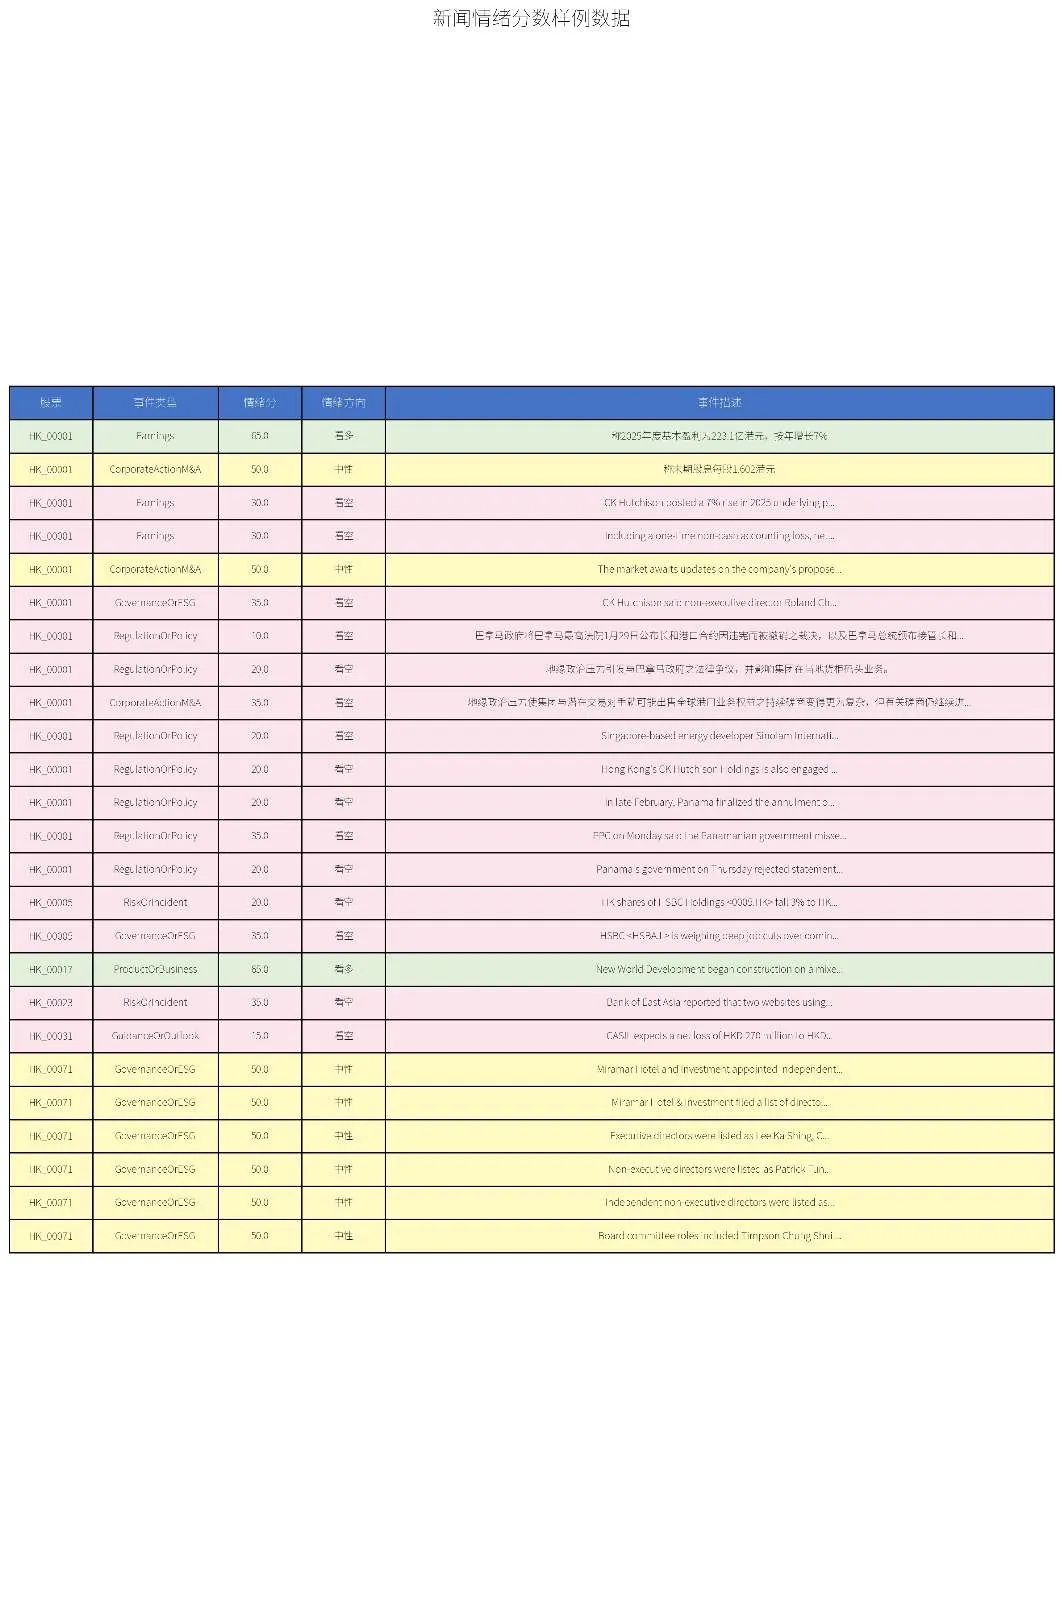
附录:更新过后的港美股资产曲线与数据样例
免责声明:本报告仅为策略研究记录与教学交流,不构成任何投资建议。市场有风险,投资需谨慎。