全天候选品 + 择时策略报告(2024-01)
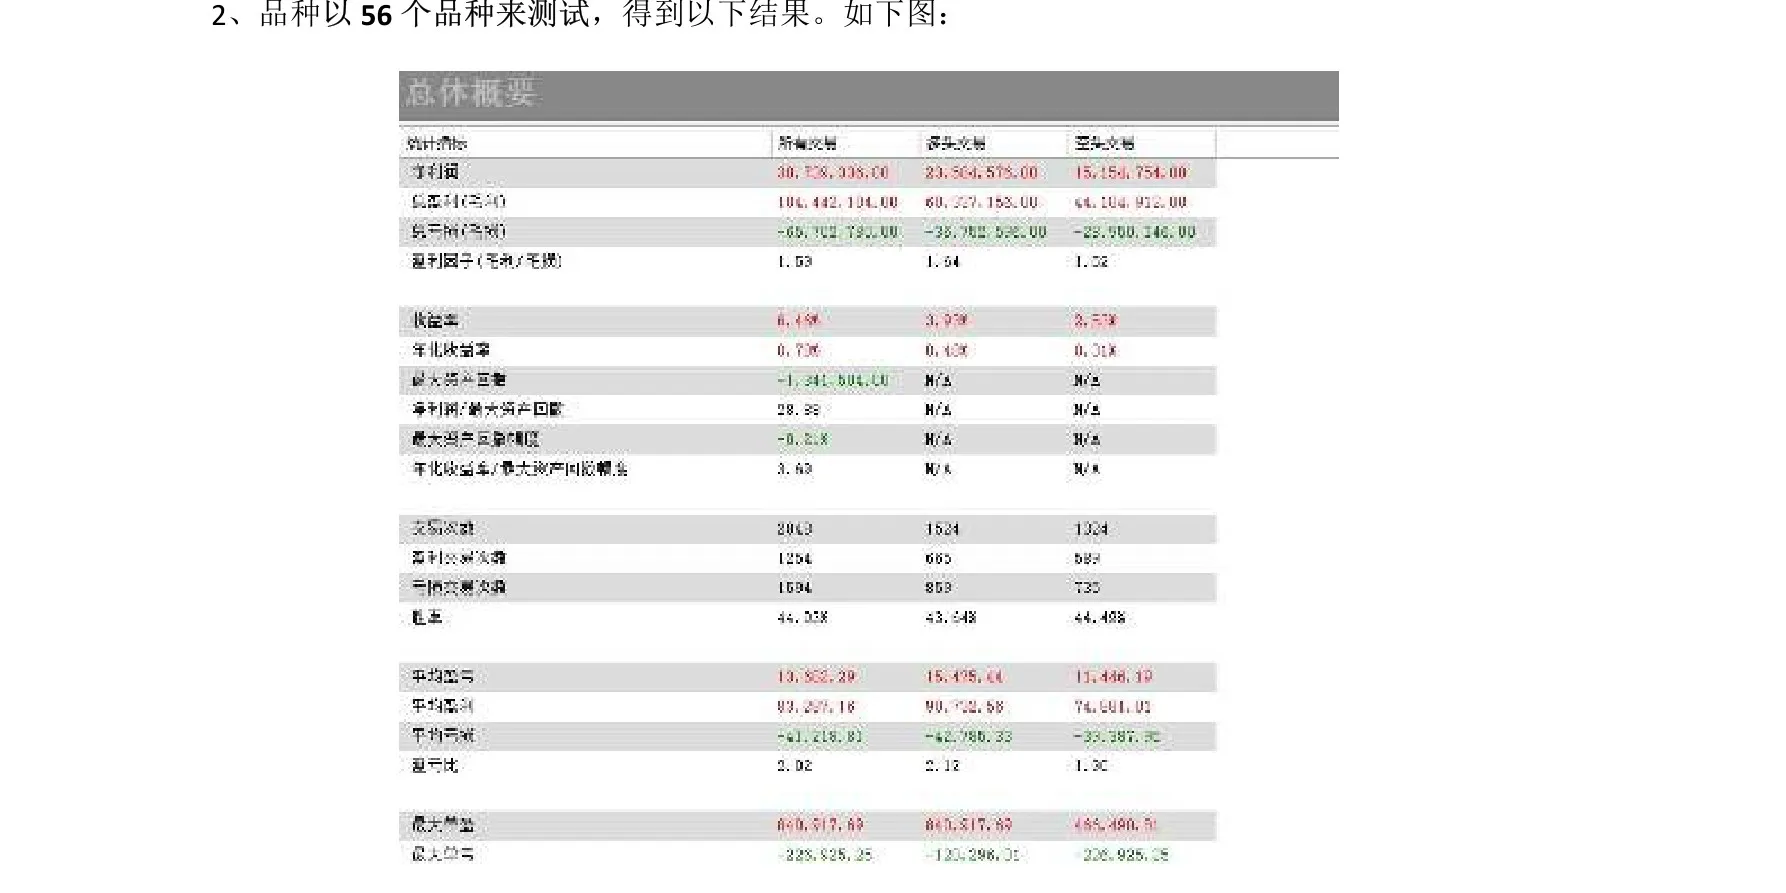
商品 56 品种按货值万分之 6 从严测试:指标前 20% 择时轮动,8 年利润 3870 万、最大回撤 134 万、收益回撤比 28.88;加入股指(IF/IM/IC)后总组合 8 年收益/回撤比 35.72,近 1 年净利润/回撤比 7.03。
历史报告(2024-01-23)。本篇是全天候系列的候选品 + 择时测试:先对 56 个商品品种单独测试,再叠加沪深 300(IF)、中证 1000(IM)、中证 500(IC) 三个股指品种构成组合,并给出近 1 年表现与实盘交易数据。
一、商品测试报告
成本口径: 按每次 1 个滑点和较高手续费来算,交易成本大约是货值的万分之 5 左右;测试以高一点点的标准、按货值的万分之 6 来进行计算(从严口径)。
测试方式: 以 56 个品种来测试。策略每隔一段时间选指标前 20% 的品种来进行交易,总保证金是 350 万,即平时约 3500 万货值。
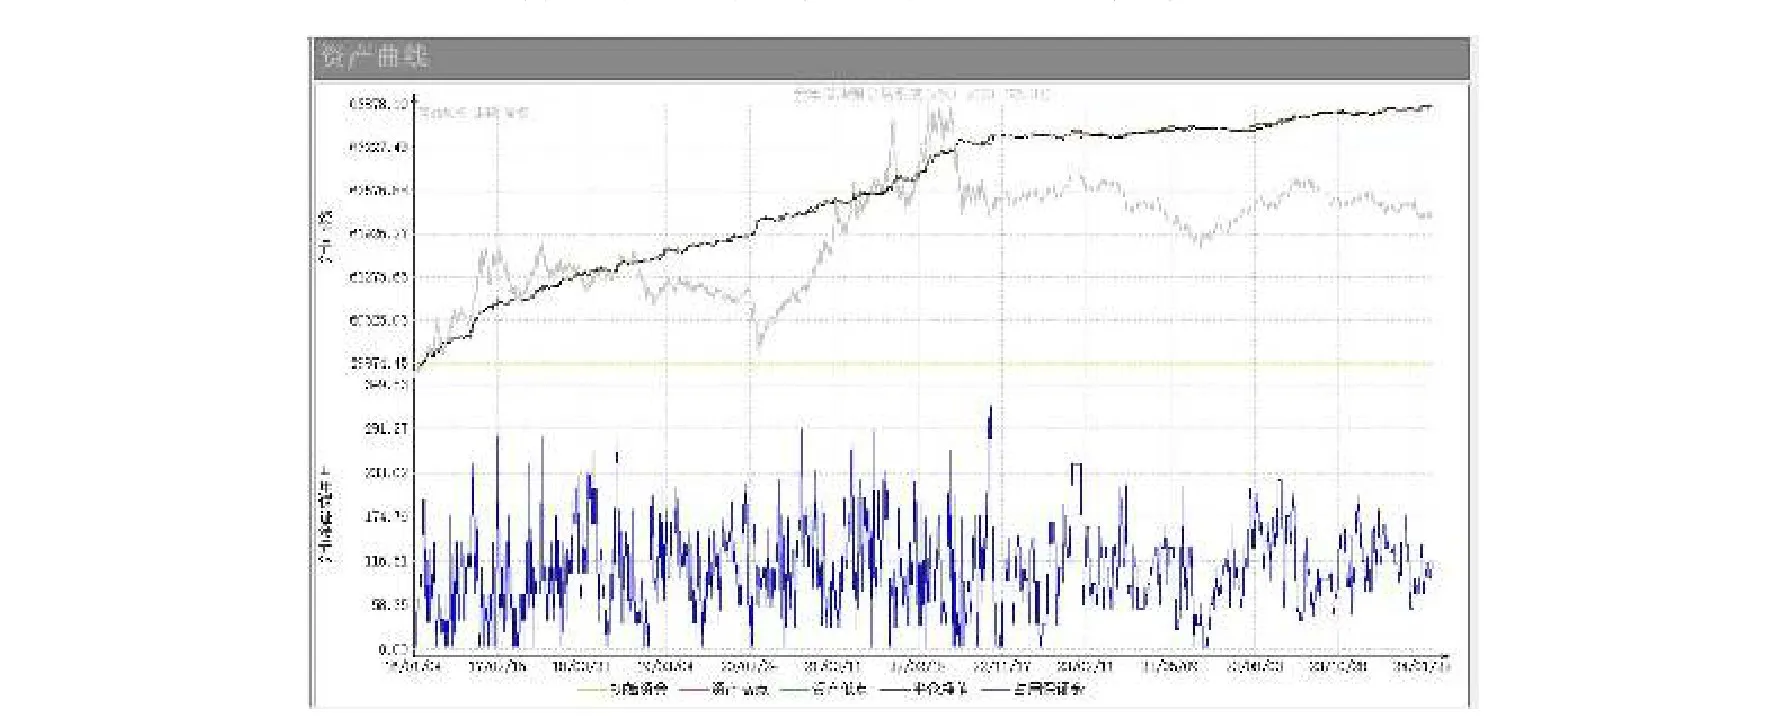
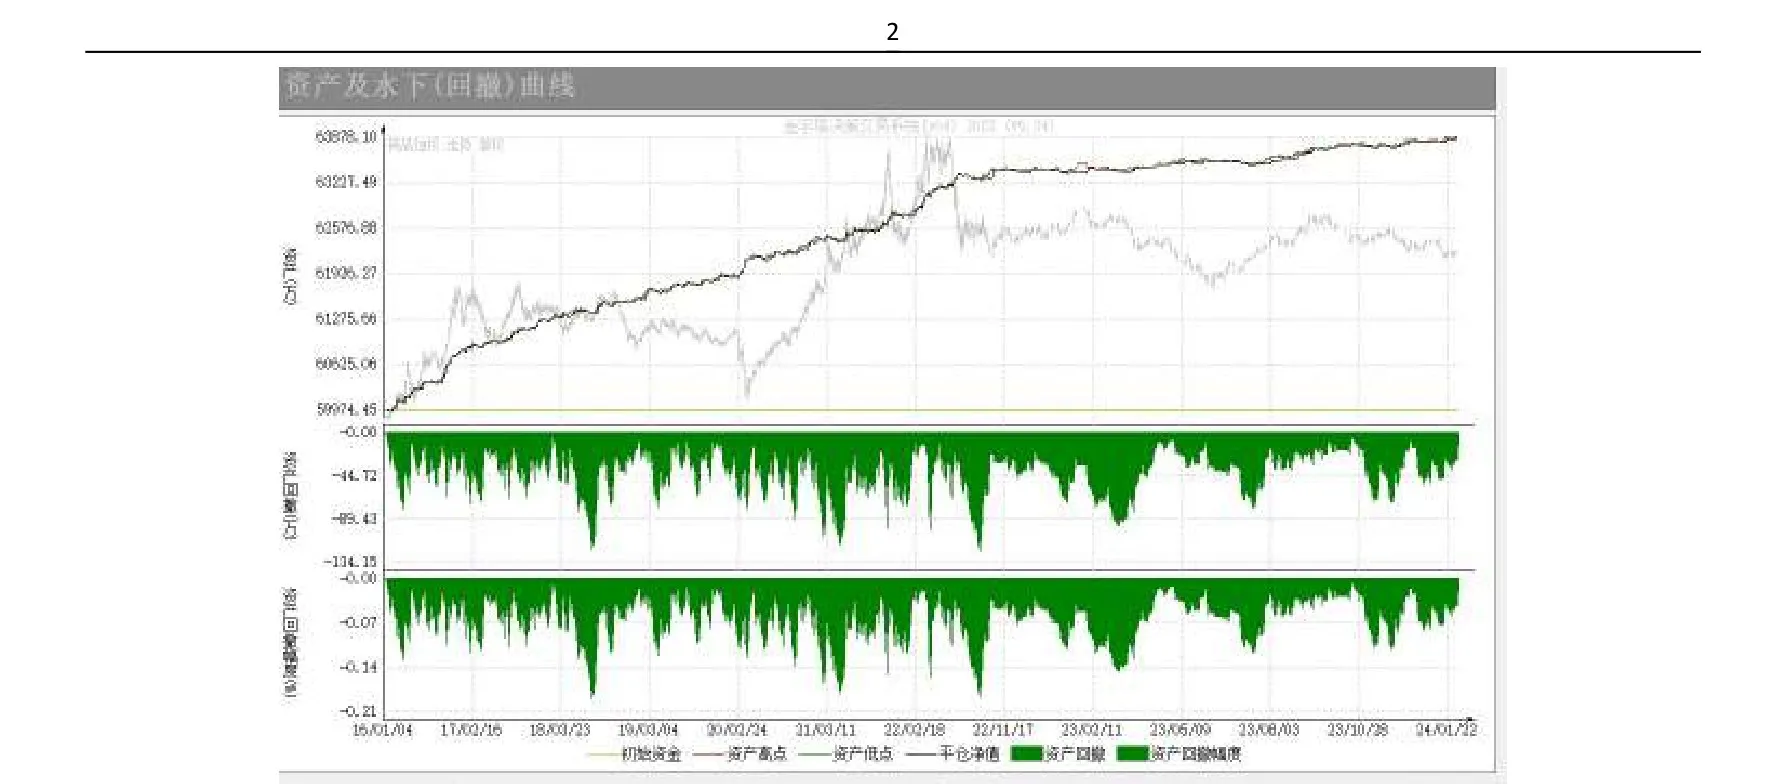
8 年结果: 利润 3870 万,最大回撤 134 万,收益回撤比 28.88,年化收益回撤比约 3.6 : 1。
二、商品股指组合
在商品基础上加入沪深 300(IF)、中证 1000(IM) 和中证 500(IC)。
股指策略统计:
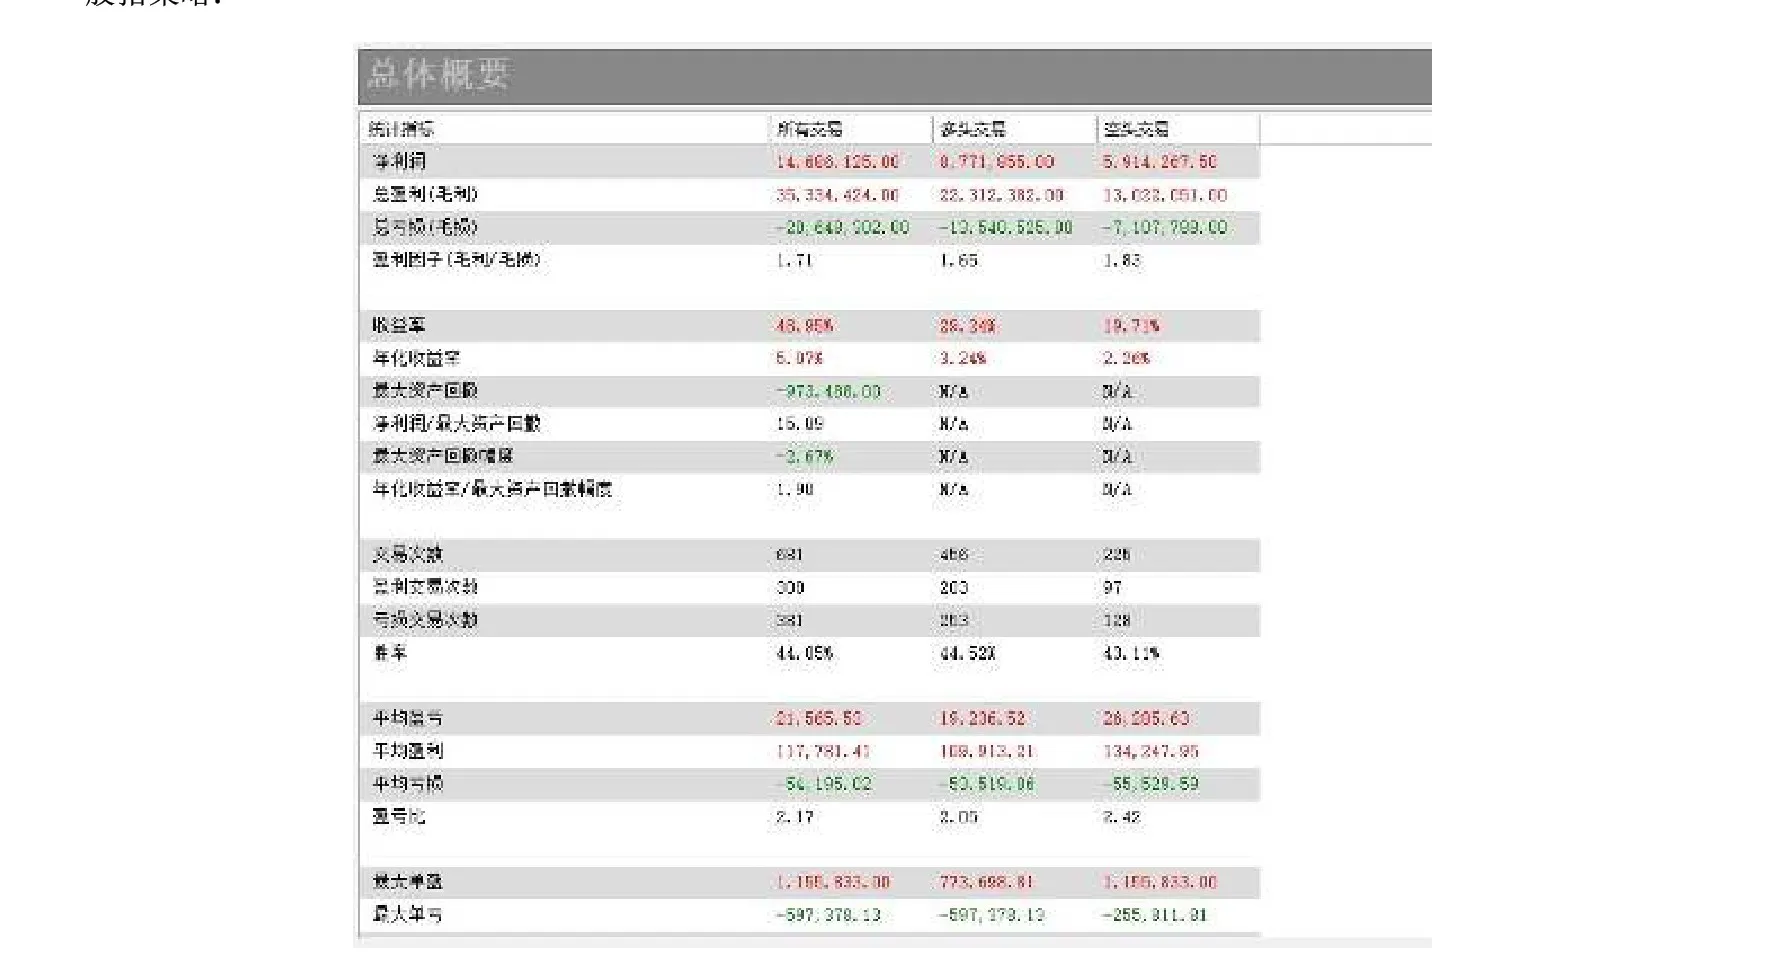
总的组合(商品 + 股指)统计:
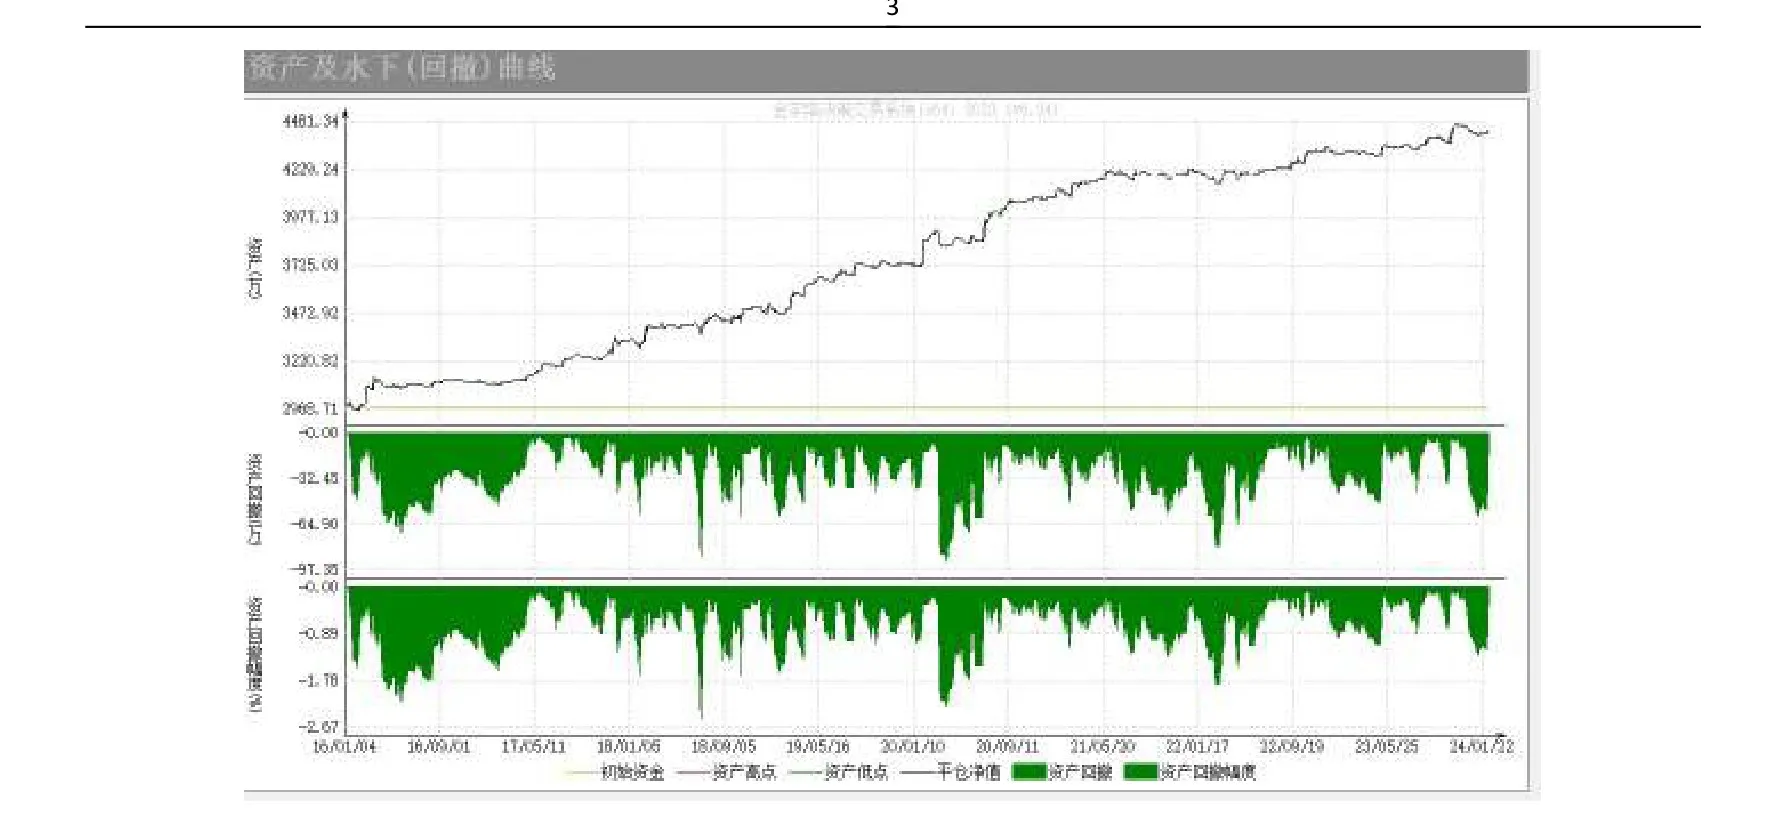
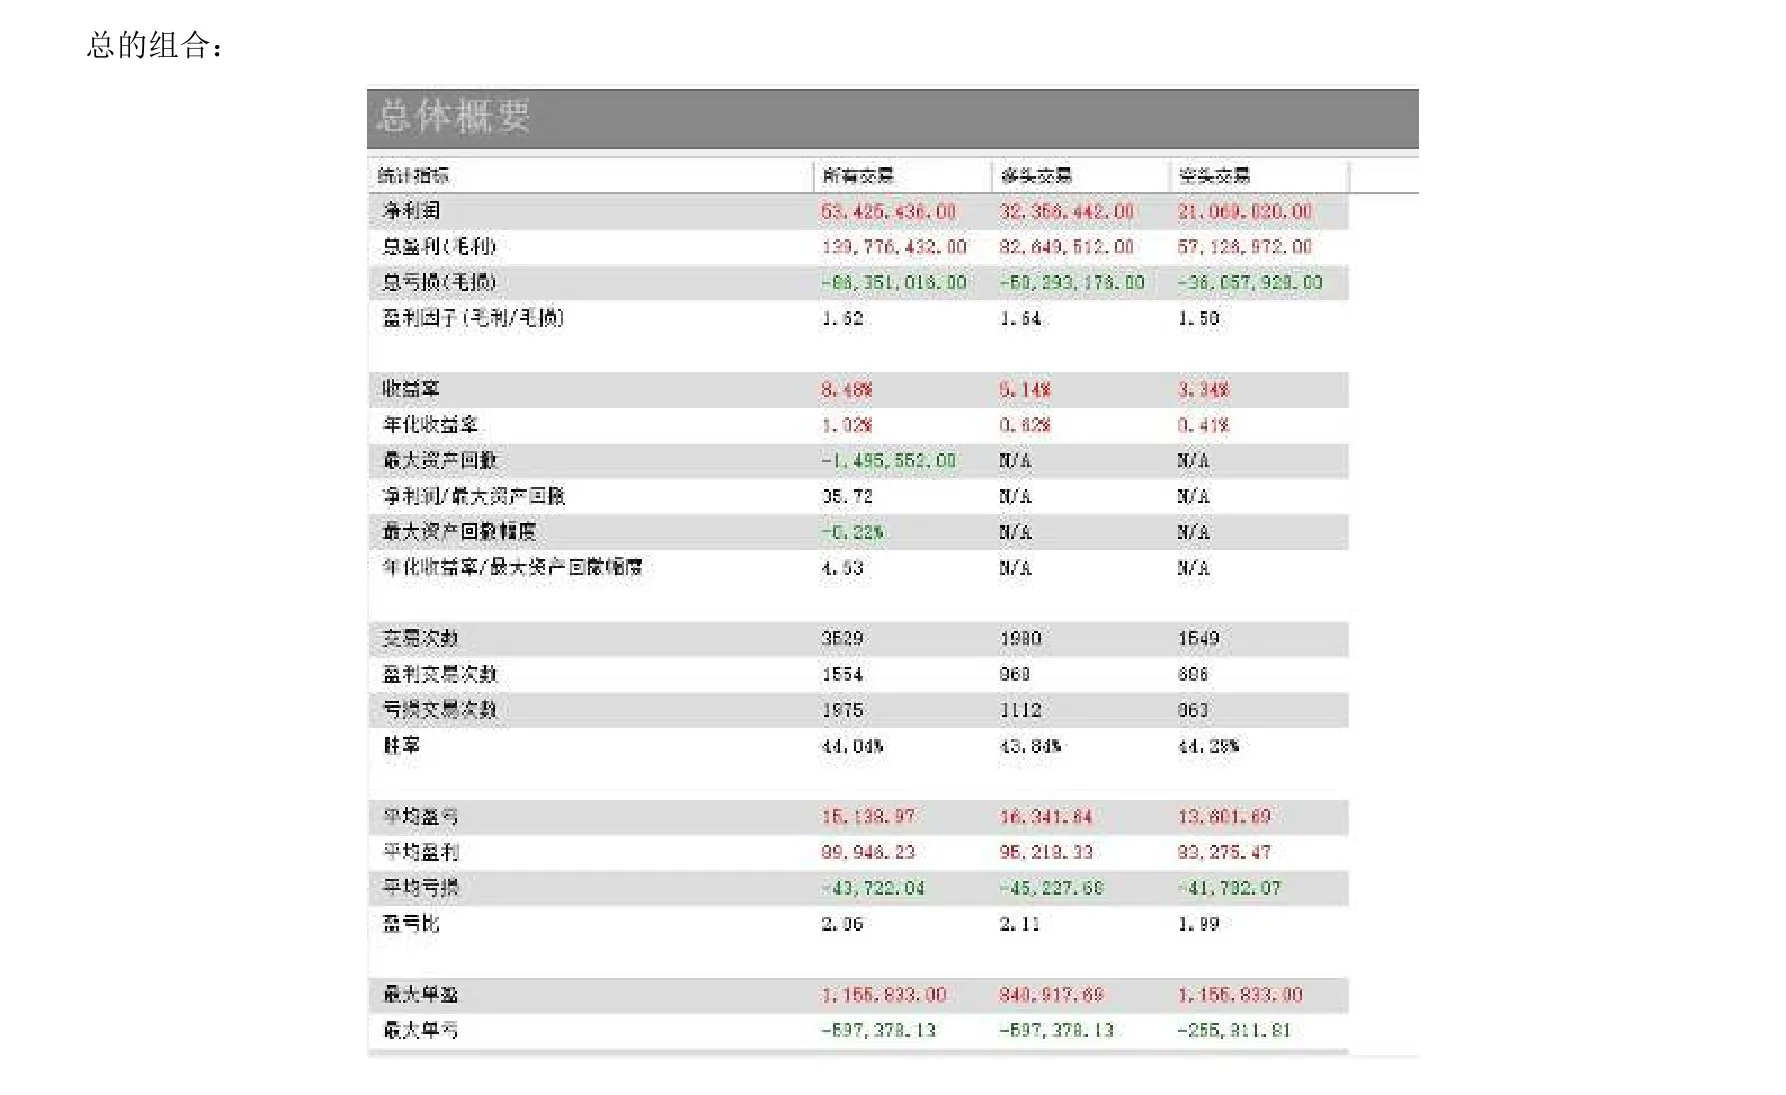
8 年收益/回撤比为 35.72,平均每年收益/回撤比 4.5 左右;保证金和回撤近 8 年以来都比较稳定。
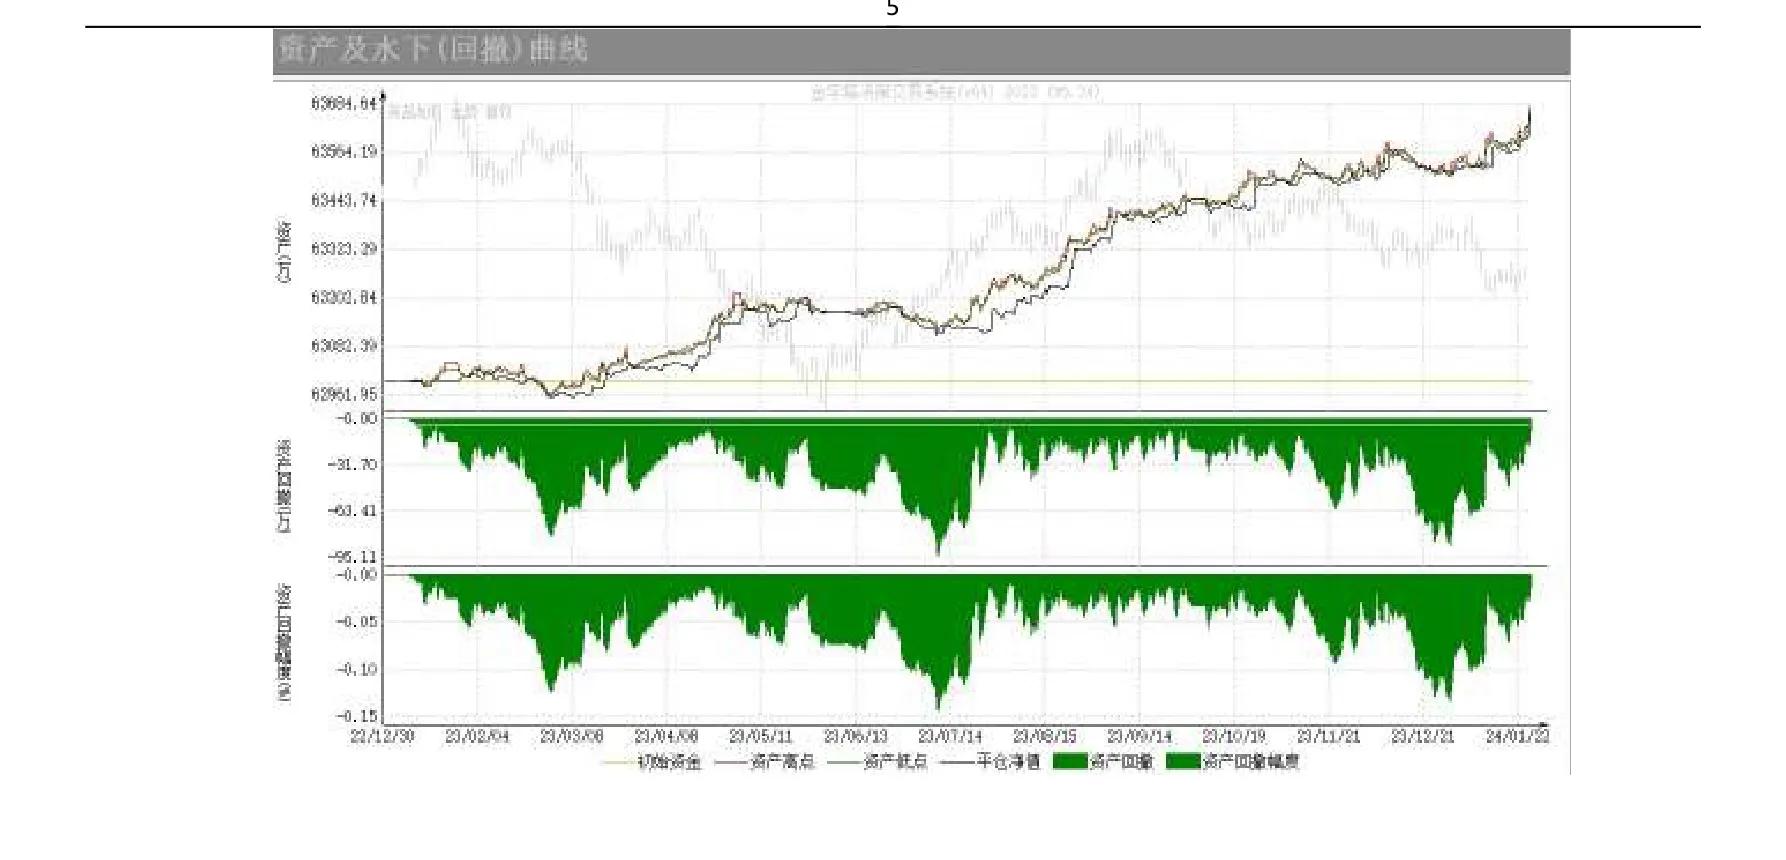
近 1 年是最适应的,统计如下(净利润/最大资产回撤 = 7.03):
| 统计指标 | 所有交易 | 多头交易 | 空头交易 |
|---|---|---|---|
| 净利润 | 6,684,707.50 | 2,101,339.00 | 4,583,369.50 |
| 总盈利(毛利) | 18,049,194.00 | 7,627,427.00 | 10,421,764.00 |
| 总亏损(毛损) | -11,364,481.00 | -5,838,396.50 | -5,526,090.50 |
| 盈利因子(毛利/毛损) | 1.59 | 1.38 | 1.79 |
| 收益率 | 1.06% | 0.33% | 0.73% |
| 年化收益率 | 1.00% | 0.32% | 0.69% |
| 最大资产回撤 | -951,104.00 | N/A | N/A |
| 净利润/最大资产回撤 | 7.03 | N/A | N/A |
| 最大资产回撤幅度 | 0.15% | N/A | N/A |
| 年化收益率/最大资产回撤幅度 | 6.67 | N/A | N/A |
| 交易次数 | 589 | 266 | 323 |
| 盈利交易次数 | 244 | 103 | 141 |
| 亏损交易次数 | 345 | 163 | 182 |
| 胜率 | 41.43% | 38.72% | 43.65% |
三、总结
总的来说,如果是管理 10% 止损线的账户,一般我们以回撤 8% 来配置策略:收益回撤比每年大约是 4.4 以上,即年化收益大约是 35%,最大回撤是 8% 左右。上一年是更适应,可以达到收益是 56%。日常保证金是本金的 28%,历史最大保证金是本金的 40%。这个算是比较合理的数据,比较稳定的盈利。
四、实盘交易数据
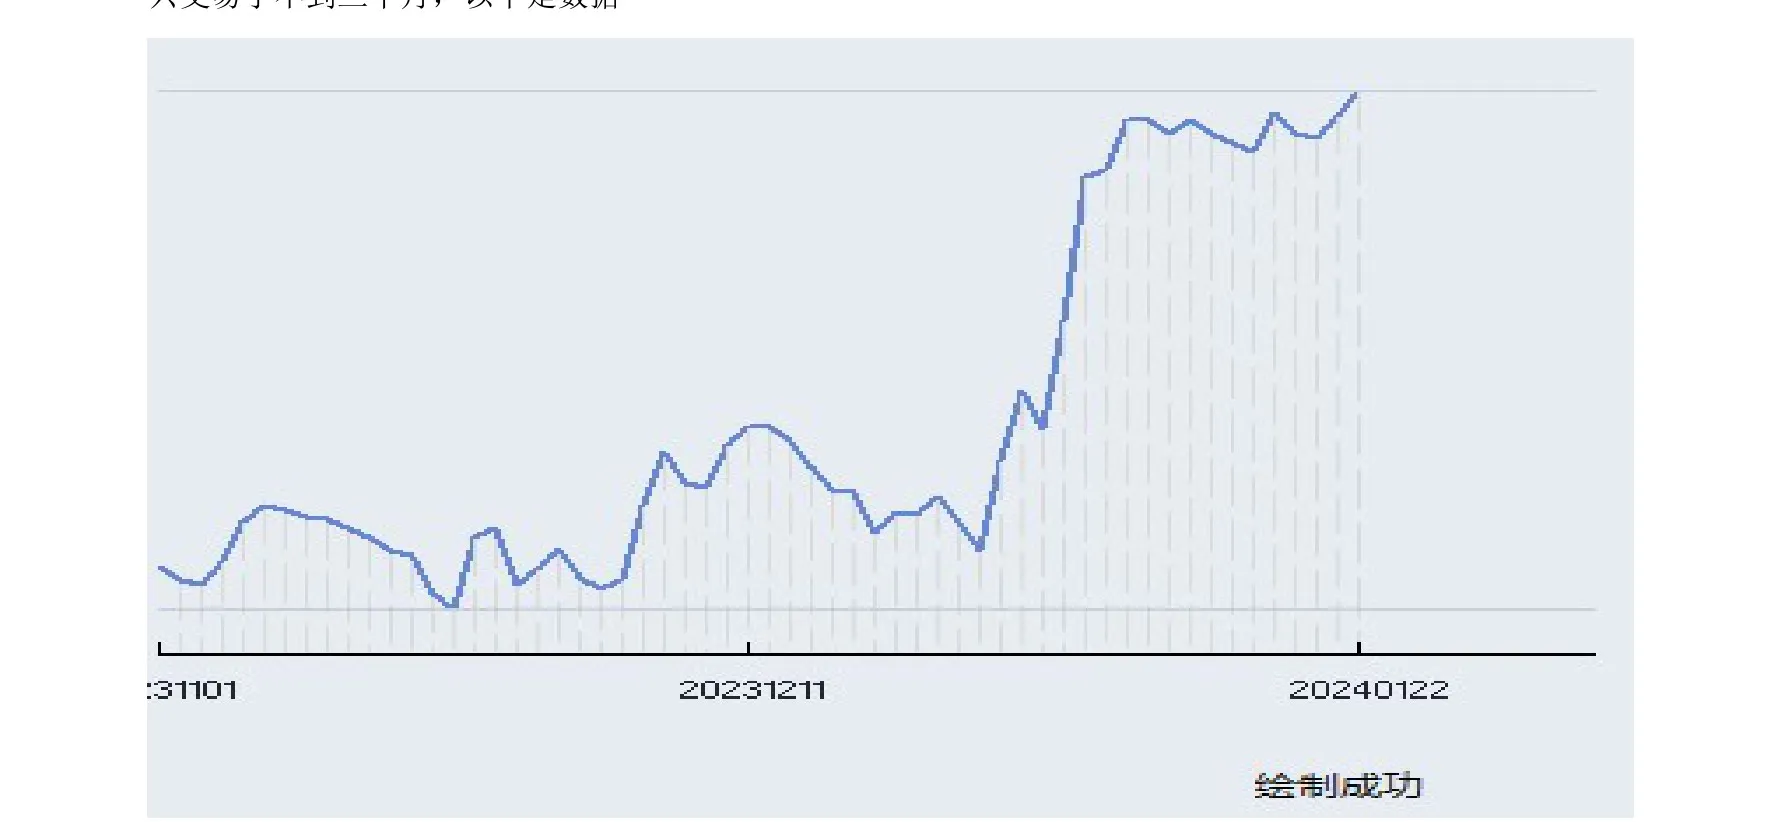
实盘只交易了不到三个月(2023-12 至 2024-01),以下是资金曲线:
免责声明:本报告仅为策略研究记录与教学交流,不构成任何投资建议。市场有风险,投资需谨慎。