线性加权多因子模型报告(非机器学习)
在上机器学习模型之前,先走线性加权路线完成因子特征工程;币安 22 币种合约 2020–2025 六年回测:收益 679.79%、最大回撤 19.21%、收益回撤比 22.72,含各年度资金曲线拆分。
报告日期 2026-07-23。在进行机器学习模型前,需要先进行因子特征工程。因子组合模式有线性加权和机器学习模型拟合两种,本报告先对线性加权方式进行研究——这种方式对因子要求更高,在重点解决因子的问题后,机器学习的训练效率会更高。
一、线性加权多因子模型 vs 机器学习模型
量化多因子策略的两种范式对比:二者目标一致(预测资产收益),但方法论、适用场景与风险特征存在本质差异。
| 维度 | 线性加权多因子模型 | 机器学习模型 |
|---|---|---|
| 设计哲学 | 因子即信号:每个因子必须独立具备预测能力 | 特征即输入:因子是模型学习的原材料,单个可弱 |
| 组合方式 | 人工加权(等权、IC加权等) | 模型自动学习非线性组合(如树分裂、注意力) |
| 可解释性 | 高(每个因子逻辑清晰,权重透明) | 低(黑盒):需 SHAP/LIME 事后解释 |
| 典型代表 | Fama-French 五因子, Barra 风险模型 | LightGBM / XGBoost, Transformer |
二、策略报告
(1) 交易标的
目前先对 crypto 的币安市场进行研究和回测,对成交额排名前 22 的币种合约进行交易:BTC、ETH、SOL、XRP、ADA、DOGE、AAVE、ALGO、AUCTUS、AVAX、BCH、BNB、HBAR、LINK、LTC、PENGU、SUI、TRUMP、TRX、UNI、WIF、XLM(均为 USDT 本位合约)。
(2) 手续费和滑点设置
币安吃单手续费为万分之 5,挂单为万分之 2。目前采取按周期换仓模式,发出单为限价单,所以平均是万分之 3.5 手续费;然后假设滑点为万分之 1.5(一般容量下足够),设置回测的手续费为万分之 5(包含滑点)。
(3) 策略设置
- 因子组合模型为线性加权
- 因子需进行归一化标准处理
- 方向是多空都做,按照平均数来决定开多还是开空,多空反转时全部平仓
- 目前先固定每 12 小时调仓
(4) 回测设置
- 测试时间为 2020.1.1 - 2025.12.05
- 初始本金为 1000 万,每个合约都给 1000 万;杠杆比例为 20(回测引擎输出口径为起始资金 1,000,000)
- 最小交易价位为 0.01
(5) 因子 ICIR 报告
之后补充。
三、回测报告(2020–2025 总览)
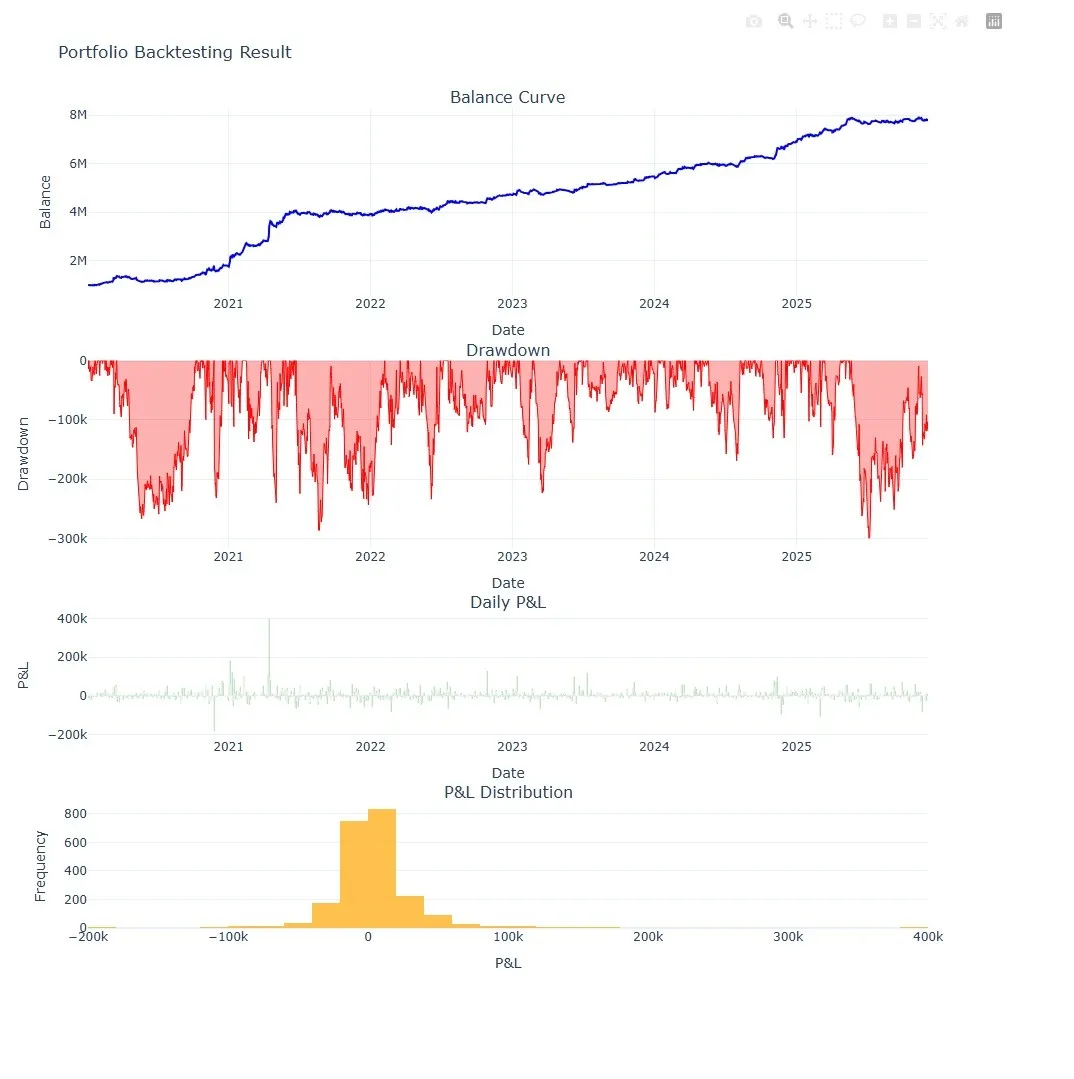
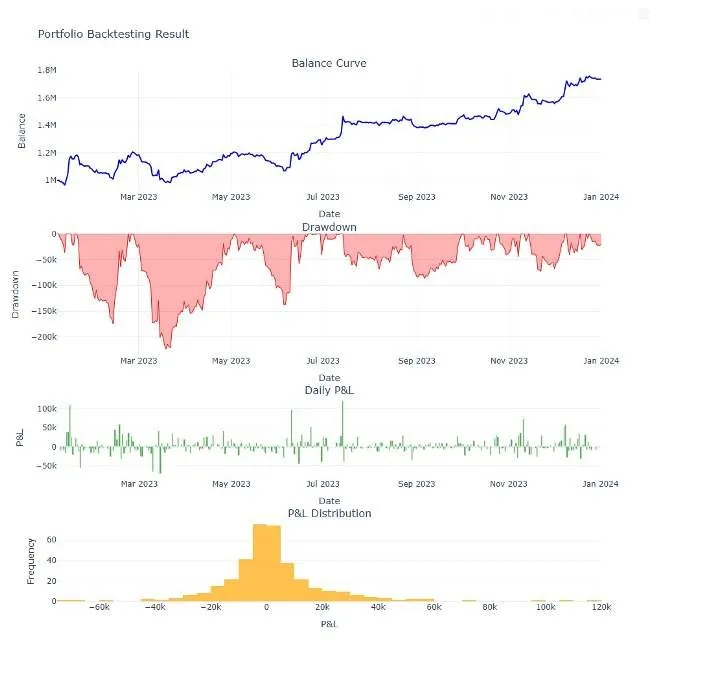
差不多 6 年收益 679.79%,最大回撤 19.21%,收益回撤比 22.72,夏普比率 1.58,总成交笔数 22,598 笔;平均年化收益回撤比约 4:1。
| 指标 | 数值 | 指标 | 数值 |
|---|---|---|---|
| 起始资金 | 1,000,000.00 | 结束资金 | 7,797,928.77 |
| 总收益率 | 679.79% | 年化收益 | 75.50% |
| 最大回撤 | -299,259.31(-19.21%) | 最长回撤天数 | 45 天 |
| Sharpe 比率 | 1.58 | 收益回撤比 | 22.72 |
| 盈利/亏损交易日 | 1033 / 972 | 总成交笔数 | 22,598 |
| 总手续费 | 846,209.76 | 总成交金额 | 1,692,419,529.43 |
四、按年度拆分
| 年度 | 总收益率 | 年化收益 | 最大回撤 | Sharpe | 收益回撤比 | 成交笔数 | 点评 |
|---|---|---|---|---|---|---|---|
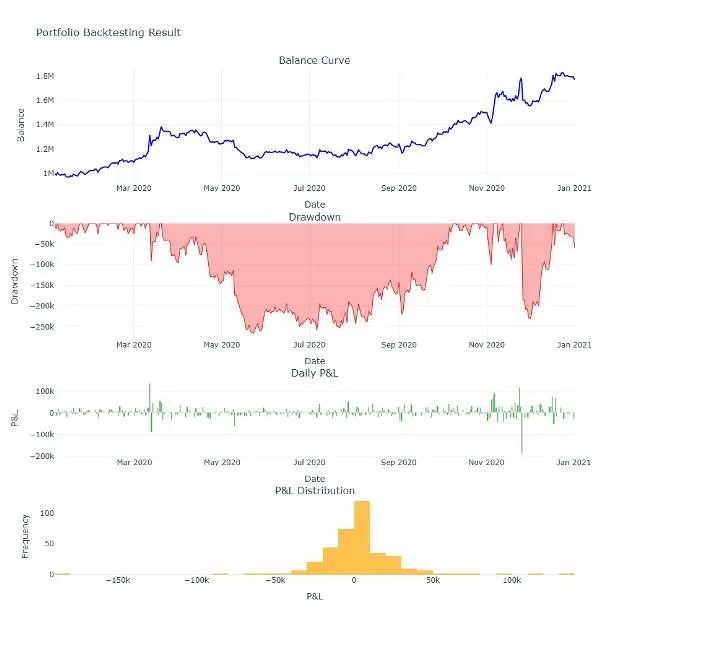
| 2020 | 76.62% | 50.88% | -19.21% | 1.45 | 2.88 | 2,734 | 效果一般 |
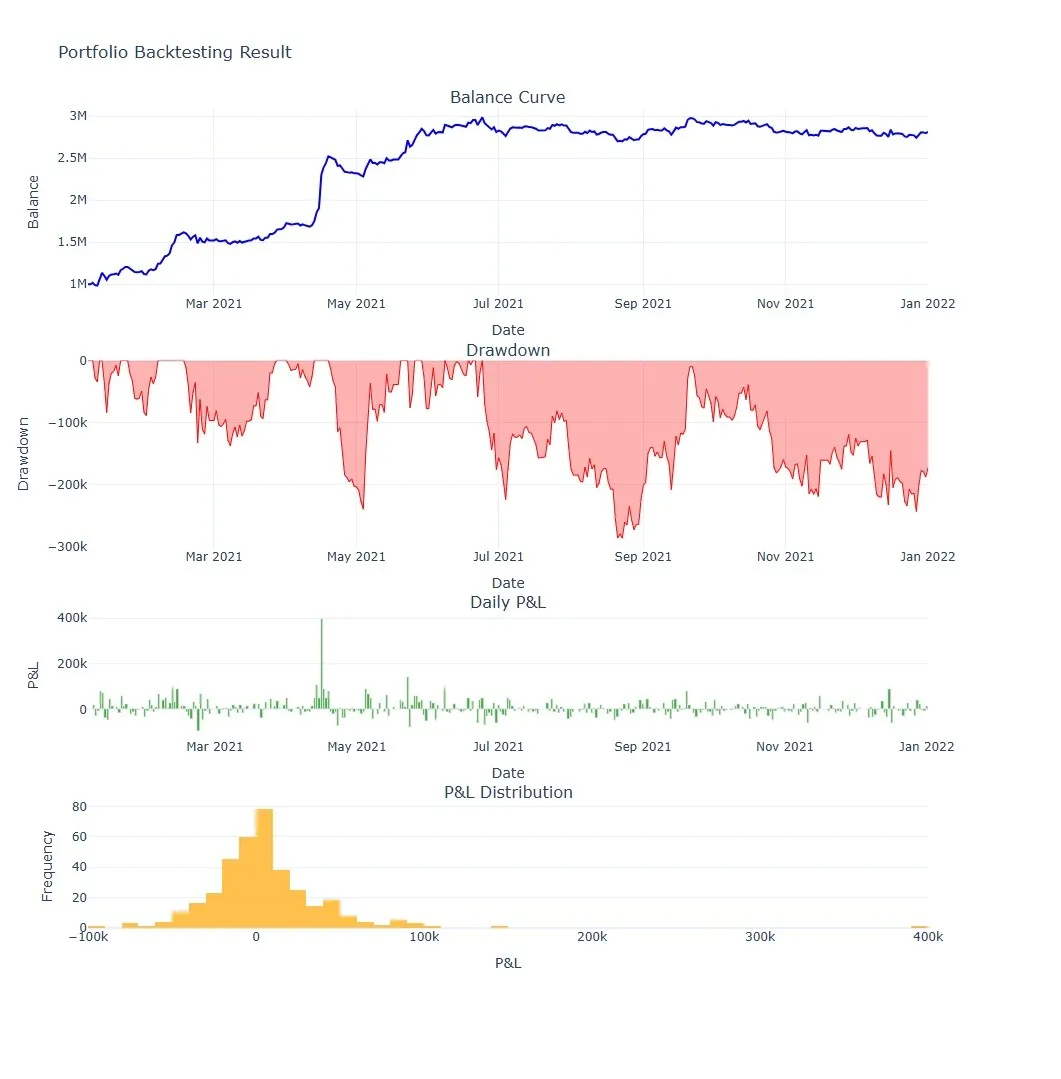
| 2021 | 181.33% | 120.55% | -9.58% | 2.41 | 6.34 | 4,180 | 上涨大年,还可以 |
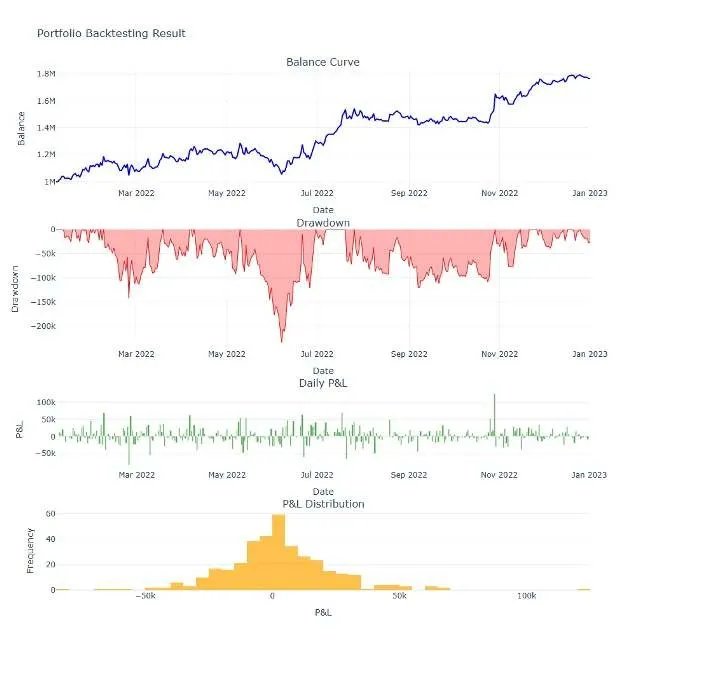
| 2022 | 76.72% | 51.00% | -18.13% | 1.44 | 3.29 | 4,016 | 大跌之年,收益还可以 |
| 2023 | 73.49% | 48.85% | -18.48% | 1.52 | 3.30 | 3,892 | 回涨之年,也还好 |
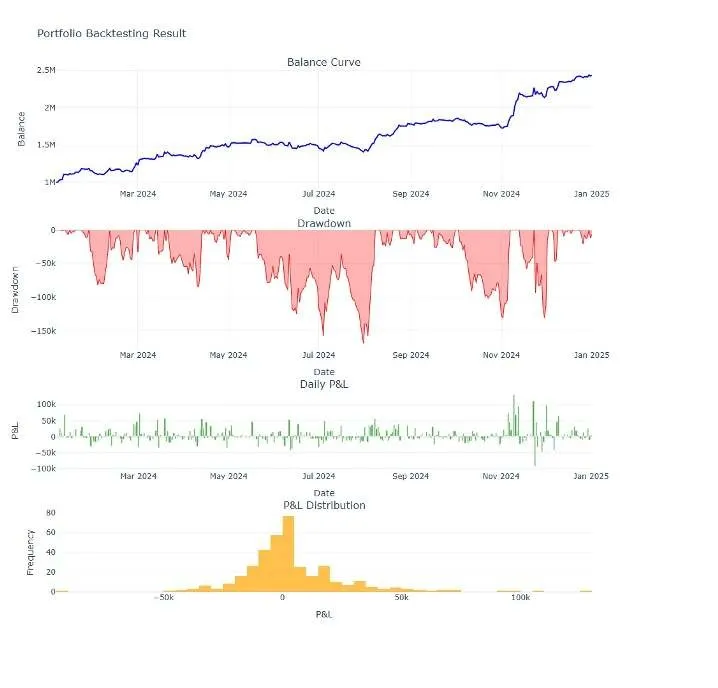
| 2024 | 143.10% | 94.88% | -10.70% | 2.78 | 8.49 | 4,078 | 新高之年,近几年最高 |
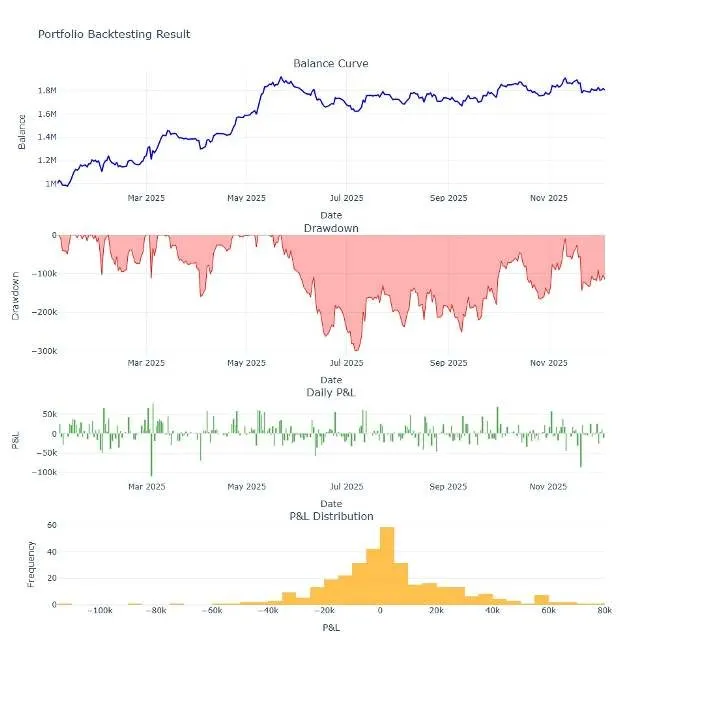
| 2025 | 80.57% | 57.89% | -15.58% | 1.72 | 2.69 | 3,666 | 震荡较多,收益一般 |
五、总结
目前的收益还可以,看实盘是否可以有较好的盈利,之后会进行机器学习的研究和训练。
免责声明:本报告仅为策略研究记录与教学交流,不构成任何投资建议。市场有风险,投资需谨慎。