量化系统介绍
多 Agent 系统与事件驱动策略架构
金融事件驱动/资讯智能体的五阶段流程(采集→抽取→事件→融合→影响分析),以及多 Agent 系统的初始架构(知识库 + 因子生成/ML训练/策略回测)、系统流程与个股回测。
#多Agent#事件驱动#架构
报告日期 2026-07-23。本篇包含两部分:金融事件驱动/资讯智能体的构建流程,以及多 Agent 系统的初始架构图、系统流程图与个股回测图。
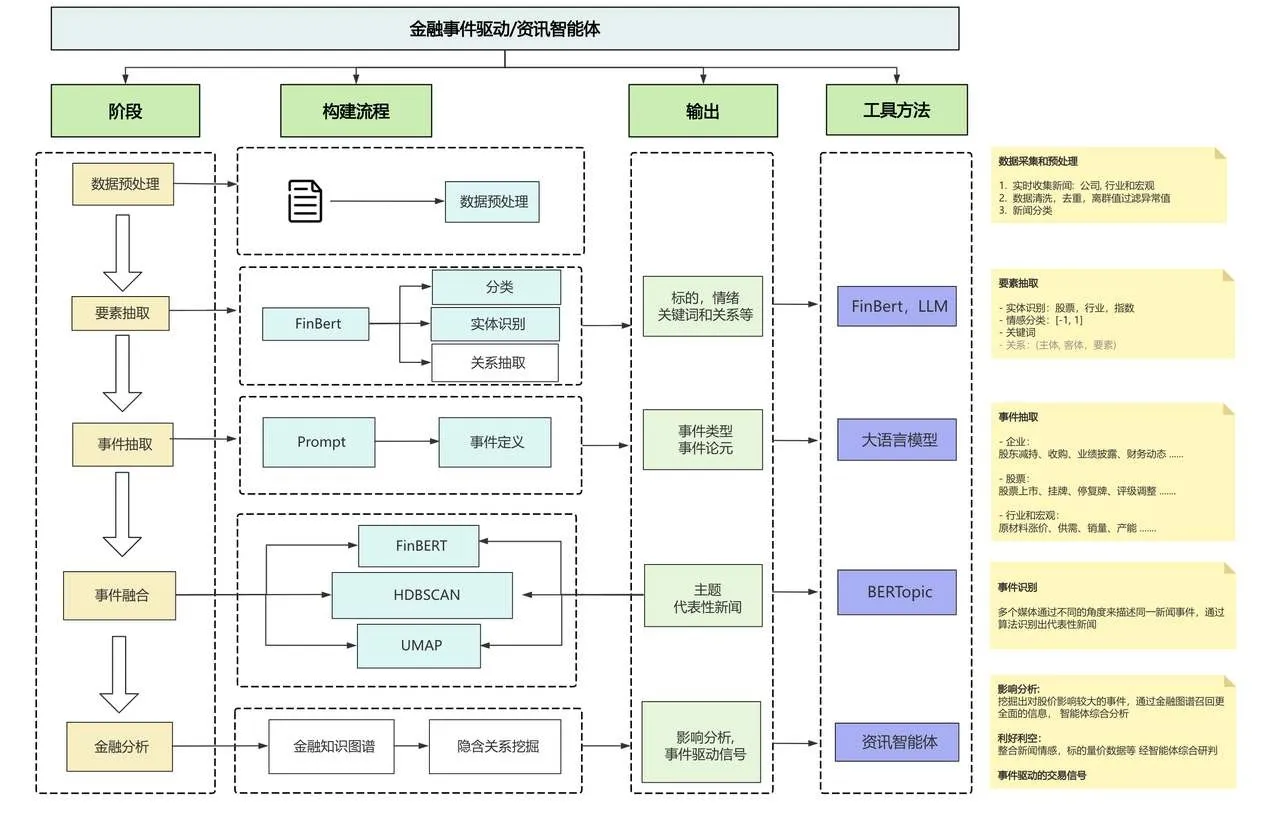
一、事件驱动策略流程
金融事件驱动/资讯智能体的构建流程分五个阶段,从数据采集到事件驱动的交易信号:
1. 数据采集和预处理
- 实时收集新闻(公司、行业和宏观)
- 数据清洗:去重、离群值/异常值过滤
- 新闻分类
2. 分类与要素抽取(FinBERT / LLM)
- 要素抽取:标的、情绪、关键词和关系等
- 实体识别:股票、行业、指数
- 情感分类:[-1, 1]
- 关系抽取:关系 =(主体, 客体, 要素)
3. 事件抽取(大语言模型 + Prompt)
- 事件类型 / 事件定义 / 事件论元
- 企业:股东减持、收购、业绩披露、财务动态
- 股票:上市挂牌、停复牌、评级调整
- 行业和宏观:原材料涨价、供需、销量、产能
4. 事件融合(BERTopic / HDBSCAN / UMAP)
多个媒体通过不同的角度来描述同一新闻事件,通过算法识别出代表性新闻。
5. 影响分析(资讯智能体 + 金融知识图谱)
挖掘出对股价影响较大的事件,通过金融图谱召回更全面的信息,智能体综合分析:整合新闻情感、标的量价数据等,经智能体综合研判,输出利好利空判断与事件驱动的交易信号。
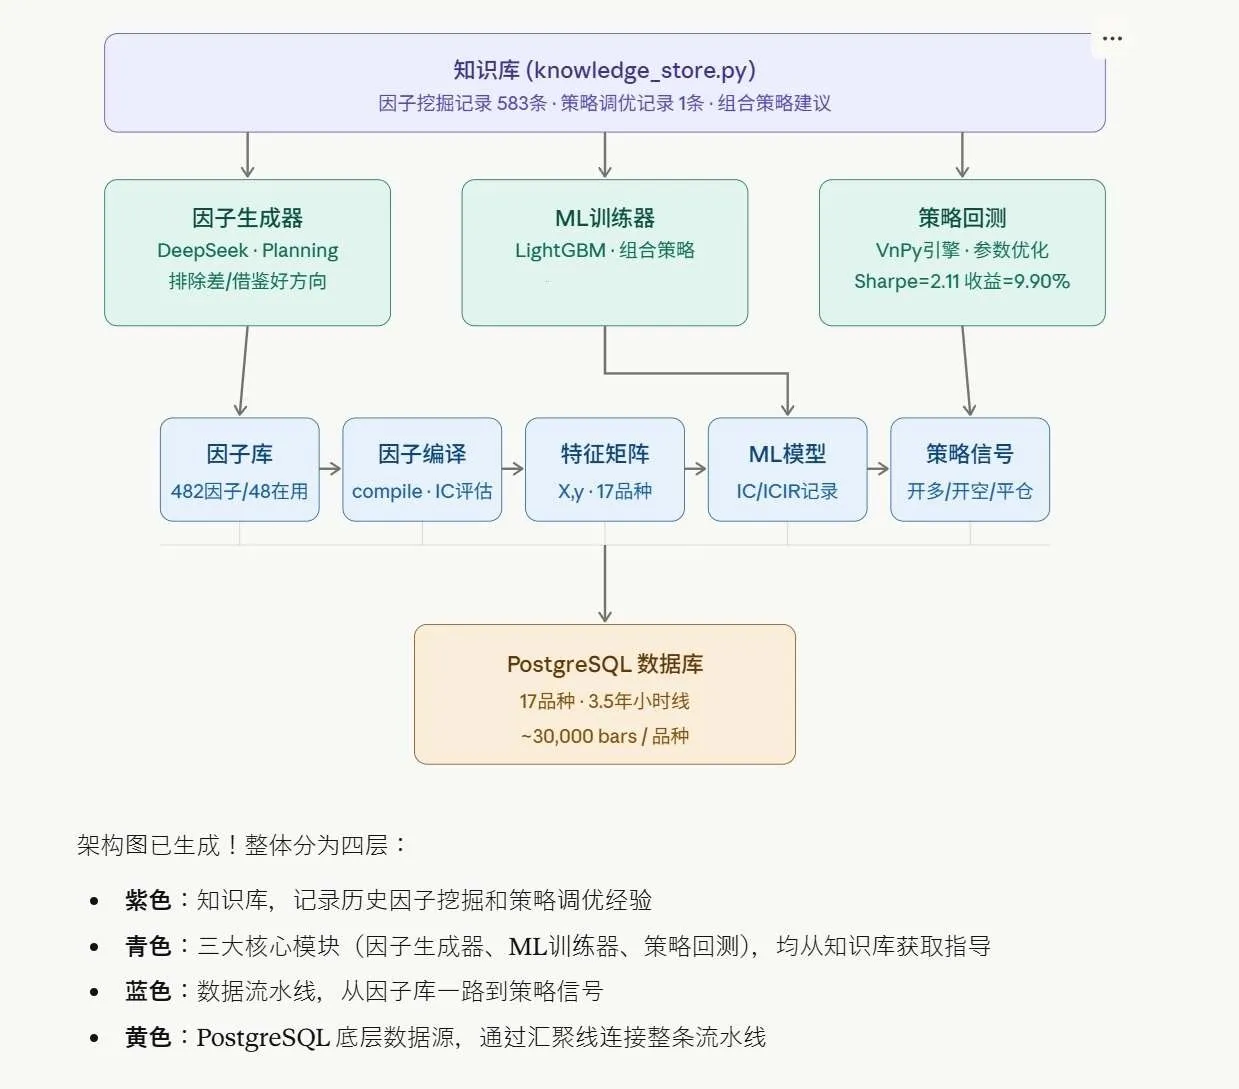
二、多 Agent 系统 — 初始架构图
整体分为四层:
- 知识库(knowledge_store.py):因子挖掘记录 583 条、策略调优记录 1 条、组合策略建议 —— 记录历史因子挖掘和策略调优经验
- 三大核心模块:因子生成器(DeepSeek·Planning,排除差/借鉴好方向)、ML 训练器(LightGBM·组合策略)、策略回测(VnPy 引擎·参数优化,Sharpe=2.11 收益=9.90%),均从知识库获取指导
- 数据流水线:因子编译(482 因子/48 在用,compile·IC 评估)→ 特征矩阵(X/y·17 品种)→ ML 模型(IC/ICIR 记录)→ 因子库 → 策略信号(开多/开空/平仓)
- PostgreSQL 底层数据源:17 品种 · 3.5 年小时线 · 约 30,000 bars/品种,通过汇聚线连接整条流水线
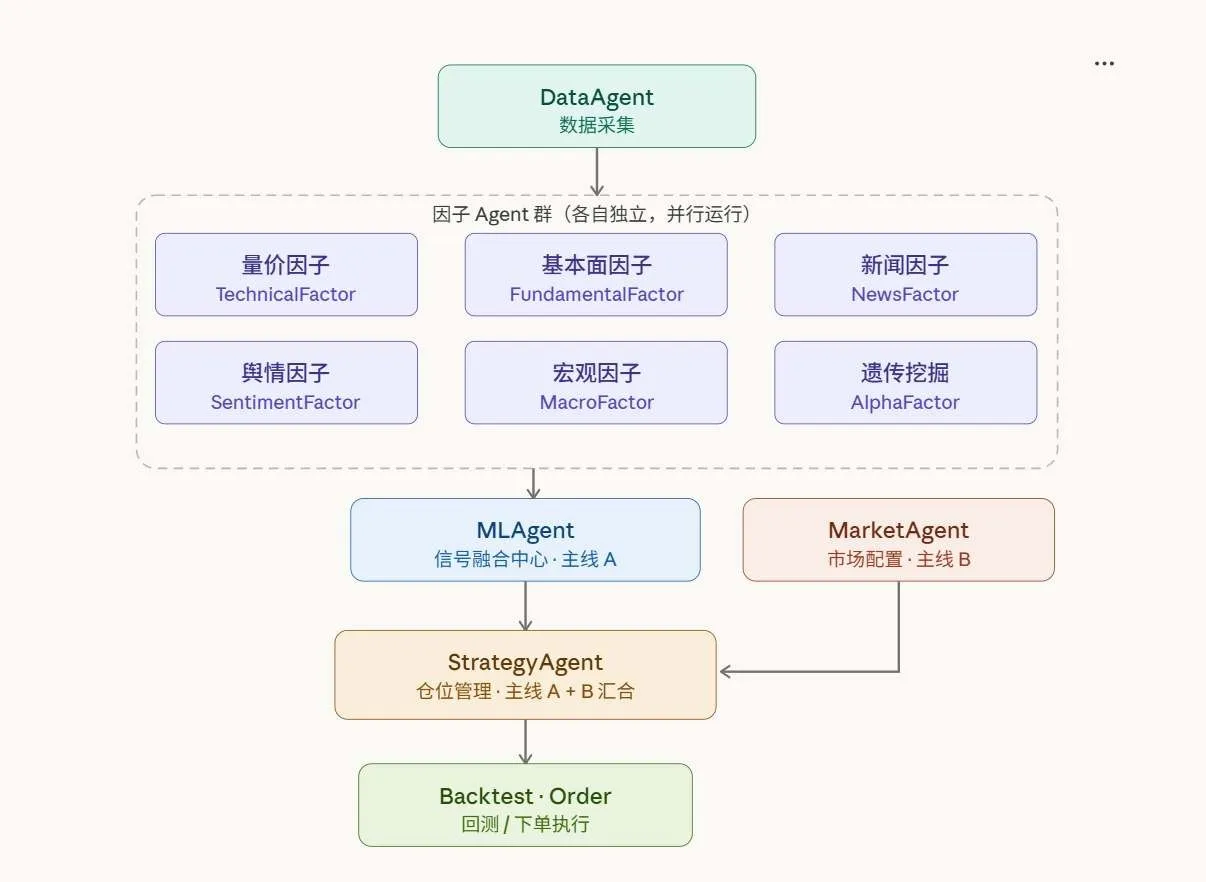
三、多 Agent 系统 — 系统流程图
- DataAgent:数据采集
- 因子 Agent 群(各自独立、并行运行):量价因子(TechnicalFactor)、基本面因子(FundamentalFactor)、新闻因子(NewsFactor)、舆情因子(SentimentFactor)、宏观因子(MacroFactor)、遗传挖掘(AlphaFactor)
- MLAgent(信号融合中心·主线A)+ MarketAgent(市场配置·主线B)
- StrategyAgent:仓位管理,主线 A+B 汇合
- Backtest·Order:回测 / 下单执行
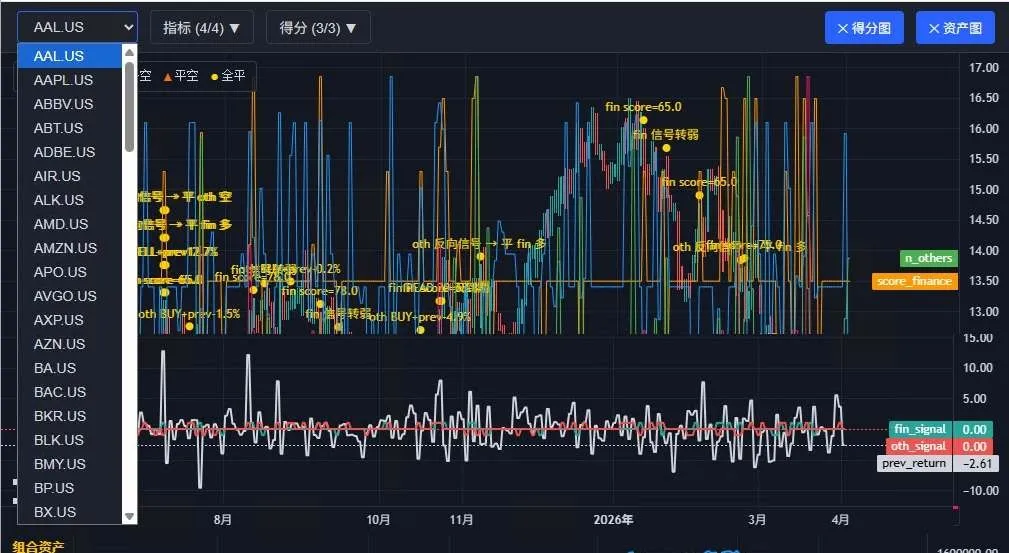
四、多 Agent 系统 — 个股回测图
对美股个股池(AAPL.US、ABBV.US、ABT.US、ADBE.US、AMD.US、AMZN.US、AVGO.US、AXP.US、BA.US、BAC.US 等)进行回测:按指标(4/4)与得分(3/3)评估,展示组合资产曲线与 fin_signal / oth_signal 等信号序列,回测区间覆盖 2026 年 3 月至 11 月。
免责声明:本报告仅为策略研究记录与教学交流,不构成任何投资建议。市场有风险,投资需谨慎。